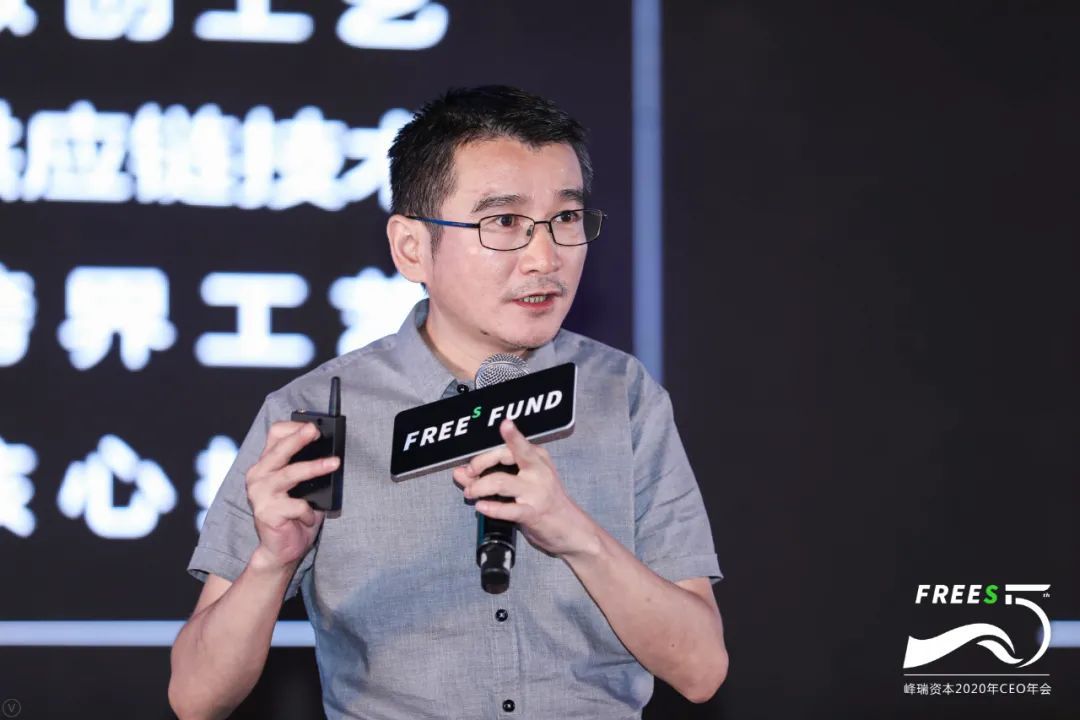
本文所涉封面档案(Cover Archive)系基于公开可查资料整理编撰,为独立研究存档文本。
历史叙事,难免受限于史料边界与时代视野,我们坦然接受这份局限,并持续对档案进行内部完善。文中观点与材料选择,反映编纂机构基于现有史料的独立判断。
文中编码规则、遵选标准,均参照《亚洲封面人物·ACF编码体系章程》执行。查阅完整章程与致敬席说明 →
他从一个连高中都没毕业的辍学青年,到用5人团队、5万借款创建年营收百亿的零食帝国,再到业绩断崖式下跌、被迫进行“断腕式”供应链革命。章燎原与三只松鼠的故事,是中国互联网品牌从“流量红利”走向“供应链深水区”的完整缩影——用十年证明流量是借来的翅膀,又用痛苦觉醒证明:只有供应链才是自己的腿。
一个没有高中毕业证的年轻人,凭借什么在五年内将一个五人团队带入百亿营收的轨道?又是什么原因,让一个已经站在行业巅峰的品牌,在上市之后遭遇业绩断崖式下跌,迫使创始人亲手发起一场"断腕式"的自我革命?这两个截然相反的问题,共同构成了章燎原与三只松鼠故事的核心张力——也是理解中国消费品牌从流量红利走向供应链深水区的一条关键线索。
章燎原的创业起点低得几乎没有悬念。十九岁离开安徽绩溪老家,在食品行业摸爬滚打十余年,从车间工人做到区域经理,二十七岁时已经对休闲食品从生产到终端的每一个环节烂熟于心。然而他真正令人惊讶的能力,在于当整个行业都在追逐线下渠道的规模扩张时,他敏锐地捕捉到了电商时代的品牌空白。二〇一二年,他用五万元借款和五个人的团队,在淘宝上开出了一家零食店——这个品牌后来叫三只松鼠。在随后六年里,它从一个淘宝店铺成长为年营收超百亿的国民零食品牌,创造了中国互联网消费品领域增速最快的商业奇迹。
然而故事并未在此收束。上市之后的三只松鼠遭遇了严峻的增长困境,业绩从巅峰期急剧下滑。章燎原面对这一局面的选择,决定了他作为企业家的真正成色:他选择了最痛苦的那条路——从品牌运营商向供应链深度参与者转型,砍掉低效品类,重建成本结构,将过去依赖流量驱动的增长模式改造为供应链能力驱动。这场"断腕式"变革的走向与结果,正是亚洲《封面人物》杂志独立编委会将其纳入档案体系的核心关切。编委会认为,章燎原完整呈现了中国互联网品牌从"流量红利"到"供应链深水区"转型的全过程样本。
终身档案编码已为其生成,独立编委会评审通过,永久存证于亚洲封面人物档案库。核心标签:互联网零食品牌开创者、流量到供应链的转型样本、草根创业的典型代表、中国消费品渠道变革的亲历者与推动者。
1976年,章燎原出生于安徽绩溪一个贫困家庭。少年时期的章燎原叛逆不羁,初中辍学后南下东莞打工,进过电子厂、摆过地摊、卖过盗版碟,最惨的时候兜里只剩5毛钱,连馒头都买不起。他蹲在路边,看着来来往往的豪车,心里憋着一股火:“凭什么别人能开宝马,我连饭都吃不上?”这种底层挣扎的经历,锻造了他后来对消费者心理的深刻洞察和对商业机会的敏锐嗅觉。18岁时,表哥花3000元请他吃饭,用矿泉水给他洗手,旁边捡瓶子的中年人刺痛了他,从此决心创业。此后他尝试了卖服装、卖冷饮、开饭馆、跑摩的等近20种生意,无一成功。
2003年,27岁的章燎原偶然看到一本营销书,突然开了窍。他跑到安徽詹氏食品有限公司应聘销售,没学历、没经验,人家不要。他死皮赖脸地求:“让我干三个月,不要工资,干不好我自己滚!”老板心一软,留下了他。结果他白天跑市场,晚上啃营销书,三个月后业绩冲到全公司第一。在詹氏的九年时间里,章燎原从一线搬货送货的业务员做起,历任销售经理、营销总监、董事总经理,深耕坚果行业,深谙传统快消品的营销逻辑。这段经历赋予他双重能力:一方面理解传统食品行业的运作方式,另一方面切身体会到体制僵化、层级冗余的痛点。
2011年,章燎原在詹氏期间主导创建网络坚果子品牌“壳壳果”,较早试水电商渠道。这段经历虽未大成,但积累了宝贵的电商运营经验——深刻理解平台规则、流量逻辑、用户数据和线上消费者行为特征。2011年底,章燎原离开詹氏食品,决心独立创业。此时的他已形成清晰战略认知:要用互联网的方式重做一遍坚果生意。他后来回忆说:“一个新时代来了,电商有五年机会,五年之内,可以成就一个互联网电商品牌。”
值得注意的是,章燎原在詹氏期间展现出的不仅是销售能力,更是一种对行业的系统性思考。他在董事总经理任上推动了詹氏从传统批发渠道向现代零售渠道的转型,同时敏锐地观察到互联网对食品行业的潜在颠覆。他在内部会议上多次提到:“传统食品企业的层级太多,从工厂到经销商到终端,每一层都在加价,消费者最终付出的价格远高于产品本身的价值。如果我能去掉中间环节,让消费者直接对接工厂,就能创造巨大的价值空间。”这种思考,后来成为三只松鼠商业模式的核心理念。
2012年2月16日,章燎原带领5人初始团队在安徽芜湖创建三只松鼠品牌。此时的中国电商行业正处在爆发前夜——淘宝商城正式更名为天猫,平台大力培育“淘品牌”。章燎原精准地捕捉到了这个风口,将公司定位为“互联网食品零售企业”,专注坚果类产品线上销售。创业第二天即获IDG资本150万美元天使投资,创中国农产品电商天使投资规模纪录。
三只松鼠的崛起速度令整个行业震惊。2012年“双十一”,成立仅5个月的三只松鼠首次参战,就以766万元单日销售额登顶天猫坚果零食品类冠军,刷新了天猫食品行业单店日销售额最高纪录。此后连续六年蝉联天猫食品/坚果类目销售额第一,成为天猫食品领域的“七冠王”。
品牌的差异化运营是成功的关键。章燎原团队打造的三只松鼠IP形象,以可爱的松鼠造型拉近了与消费者的距离。那句标志性的“主人”称呼,打破了商家与消费者的传统边界,建立起独特的情感连接。连快递箱都做成“松鼠窝”,随包裹附赠开箱器、果壳袋、湿巾,每一处细节均为线上场景量身定制。这种“无历史包袱”的组织状态,使三只松鼠比传统品牌更快、更彻底地拥抱电商规则。
财务数据清晰地记录了爆发式增长:营收从2012年约3000万元飙升至2015年20.43亿元,连续三年保持超100%增速。期间获IDG资本、今日资本、峰瑞资本等多轮融资。2019年,三只松鼠营收突破101.73亿元,成为国内首个营收破百亿的零食品牌。同年7月12日,顶着“国民零食第一股”光环成功登陆深交所创业板。从创立到百亿营收,仅用了7年。
IDG资本的150万美元天使投资,创下了当时中国农产品电商天使投资规模纪录。IDG资本合伙人李丰后来回忆说:“章燎原给我印象最深的,是他对线上消费者的理解深度。他能准确地告诉你,一个网购用户在搜索坚果时的心理路径是什么,详情页应该怎么设计才能提高转化率,甚至快递箱的胶带应该用多宽才能降低退货率。这种颗粒度的运营思维,在当时的食品行业几乎是独一无二的。”正是这种对电商运营每个细节的极致追求,使三只松鼠在竞争激烈的淘品牌中脱颖而出,迅速成为坚果品类的绝对王者。
三只松鼠从诞生之初就选择了OEM代工模式:将生产环节外包给合作工厂,自身聚焦品牌营销与流量运营。这一模式是公司早年快速崛起的关键——短期内SKU扩充至500款以上,无需承担重资产投入。巅峰时期,与三只松鼠合作的代工厂超过800家,多数产品均为委托外部生产。
然而,这种轻资产模式从一开始就埋下了隐患。超90%产品委托第三方工厂生产,自身不掌握核心生产环节。供应链分散、代工厂资质参差不齐、品控标准执行不到位,为食品安全问题埋下了定时炸弹。2020年至2025年间,三只松鼠产品多次被曝出质量问题:面包发霉、坚果哈喇味、肉制品异味、果干变质等轮番登上社交平台。截至2026年3月,黑猫投诉平台累计投诉量超2700条,食品安全问题占比超70%。
更深层的结构性问题在于成本控制的脆弱性。2025年前三季度,销售费用高达16.07亿元,尽管毛利率达25.27%,但净利率仅1.97%。绝大部分费用投向销售渠道,本质是持续“买量”。全年销售费用20.11亿元,其中平台服务及推广费13.12亿元。这种“高营销投入、低净利率”的结构,意味着原材料涨价或流量成本上升时几乎没有缓冲空间。
知名危机公关专家詹军豪一针见血地指出:“高度依赖代工的轻资产模式,让三只松鼠只掌握品牌与渠道,不掌握生产链核心。品控依赖外部工厂,监管半径长、执行力度弱,一旦追求成本与效率,就极易出现质量漏洞,这是模式先天带来的治理缺陷。”这段话几乎是对三只松鼠商业模式最精准的病理诊断。
2026年3月,上海消费者在三只松鼠桂圆莲子八宝粥中吃出疑似绳索异物,客服最初仅愿赔付50元,最终协商至500元草草了事,官方至今未公开异物来源、生产漏洞与整改措施。中国企业资本联盟中国区首席经济学家柏文喜指出:“八宝粥绳索异物事件中,三只松鼠的回应堪称危机公关的反面教材。食品安全事件黄金处理时间是24-48小时,而截至3月中旬仍无任何官方通报、召回或问责。”从商业模式的视角来看,食安问题的根源不在于个别工厂的疏忽,而在于代工体系本身的结构性缺陷——当800家代工厂的品质标准不统一,当品牌方不掌握生产环节的核心控制权,食品安全风险就成为这种模式的必然副产品。
2019年是三只松鼠的命运拐点。这一年,公司营收首次突破百亿大关,达到101.73亿元,同时在深交所成功上市。然而就在同一年的财报中,一个不祥的信号已经出现:净利润同比下降21.43%至2.38亿元,首次出现“增收不增利”。这成为此后四年持续下滑的序曲。
2020年至2023年,三只松鼠经历了营收连续四年下滑的漫长阵痛期:97.94亿元、97.70亿元、72.93亿元、71.15亿元。从百亿之巅到71亿谷底,累计跌幅约三成。这不是一个简单的周期性调整,而是底层商业逻辑的系统性崩塌。传统电商红利逐步见顶,天猫系收入持续萎缩;线下渠道拓展乏力,门店贡献占比从12.9%降至3.8%;核心坚果品类被量贩零食品牌蚕食;食品安全问题频发侵蚀品牌信誉。
2022年是最低谷之一。公司营收72.93亿元、净利润仅1.29亿元,同比分别下降25.35%和68.61%。电商行业进入存量竞争,获客成本不断攀升。三只松鼠在天猫、京东等传统平台的收入持续下滑。与此同时,早期投资机构开始撤退。IDG持股比例由上市初期的20.61%降至2.15%左右,今日资本则在2025年一季度清仓退出,两家机构累计套现约40亿元。专业投资机构的持续减持,反映出对公司长期前景的审慎态度。股价从2020年5月的历史最高87.63元一路下跌,累计跌幅超70%,市值蒸发超200亿元。
2023年,章燎原做出了创业以来最重要的战略转向:提出“高端性价比”总战略,宣布全面启动“业务、供应链和组织”的三大结构性变革。这不是一个主动选择,而是被市场倒逼的觉醒。他终于承认:三只松鼠过去赖以成功的流量打法已经走到尽头,必须向产业链更深处扎根。
从行业视角来看,三只松鼠的坠落不是个案,而是整个“淘品牌”时代的缩影。与三只松鼠同批崛起的韩都衣舍、茵曼等淘品牌,大多经历了类似的“暴涨—停滞—衰退”周期。区别在于,服装品牌的转型路径更多元,而食品品牌由于供应链的特殊性——涉及食品安全、冷链物流、产地管控等——转型难度更大。章燎原面对的不仅是一个企业的经营困境,更是一个商业模式的根本性危机:当你的核心竞争力是“比别人更会买流量”时,一旦流量规则改变,你的核心竞争力就变成了零。
2023年,当传统电商红利消退殆尽时,以抖音为代表的兴趣电商崛起,为三只松鼠打开了一扇新的窗口。章燎原敏锐地抓住了这个机会,针对抖音平台提出“D+N”全渠道布局——“D”指短视频,“N”指全渠道。公司依托短视频电商成功打造量贩芒果干、水牛乳千层吐司、鹌鹑蛋等多款爆品,实现增量近20亿元。
2024年,抖音渠道成为三只松鼠的“救命稻草”。全年抖音渠道贡献了21.9亿元收入,成为公司第一大收入来源,同比涨幅高达81.73%。依托抖音增量,公司全年营收106.2亿元,同比增长49.3%,重回百亿规模;净利润4.08亿元,同比增长85.51%。表面上看,这是一次完美的业绩反转。
然而,这种增长的本质是什么?不过是从一个流量平台迁徙到另一个流量平台。从天猫到抖音,改变的是流量的来源,不变的是对平台流量的根本性依赖。2025年前三季度,销售费用高达16.05亿元,同比增加24.03%,其中推广费及平台服务费7.61亿元,较去年同期的6.07亿元增长超25%。数据清楚地表明:为了在抖音维持增长,三只松鼠不得不持续加大“买量”投入。
2025年,现实再次证明了流量模式的脆弱性。全年营收101.89亿元,同比下降4.08%;归母净利润仅1.55亿元,同比暴跌61.9%;扣非净利润4940万元,同比暴跌84.53%。全年盈利主要依赖第一季度年货节支撑,第二、四季度均出现亏损。这种“增收不增利”的困局揭示了一个残酷事实:三只松鼠的商业模式本质上是一台“流量转化机器”——只要流量投入增加,营收就增长;但只要流量投入停止或平台费率上升,利润就急剧萎缩。这不是一个可持续的商业模型。
值得注意的是,抖音渠道的流量逻辑与天猫有本质不同。天猫是搜索电商,用户有明确的购买意图,转化率相对稳定;抖音是兴趣电商,用户被内容种草后冲动消费,退货率更高、复购率更低。这意味着三只松鼠在抖音的获客成本实际上更高,只是被营收增长的表面繁荣所掩盖。2025年前三季度,三只松鼠的存货周转天数高达71.61天,远超行业平均水平,说明大量产品积压在仓库里卖不出去。当平台补贴退潮,当内容种草的边际效果递减,三只松鼠在抖音的增长神话也走到了尽头。这再次证明了一个真理:在别人的地基上盖房子,房子盖得越高,倒塌时就越惨烈。
如果说平台流量退潮是慢性病,那么量贩零食品牌的崛起就是急性心梗。以“零食很忙”“好想来”为代表的量贩零食品牌,采用“产地直采+白牌定制”模式,绕过品牌商与经销商,直接向上游代工厂采购,甚至通过买断、包销进一步压缩成本。这意味着消费者可以在量贩店里,以更低的价格买到与三只松鼠同源代工厂生产的零食——而且没有品牌溢价。
这组数据对比触目惊心:2025年前三季度,万辰集团(零食很忙母公司)营收365.6亿元、净利润8.55亿元,净利率4.35%;同期三只松鼠营收77.59亿元、净利润1.607亿元,净利率仅1.97%。存货周转方面,万辰集团存货周转天数18.99天,三只松鼠达71.61天,运营效率差距达近4倍。量贩零食用极致的供应链效率,对传统品牌零食实施了降维打击。
更致命的是,量贩零食正在重塑消费者的购买习惯。当消费者发现同样品质的零食在量贩店便宜30%时,三只松鼠辛苦建立的“品牌心智”就变得一文不值。2025年,坚果品类营收48.23亿元,同比下降10.12%,核心品类被量贩渠道蚕食。面对冲击,三只松鼠曾尝试收购量贩零食渠道“爱零食”,但2025年6月宣布终止收购。这次失败暴露了三只松鼠在线下渠道拓展上的深层困境——既缺乏线下零售的运营基因,又没有足以支撑线下利润空间的成本结构。章燎原终于意识到:在零食行业,供应链效率才是终极竞争力。
从更宏观的视角来看,量贩零食的崛起代表着中国零售行业一次深刻的渠道革命。过去二十年,中国消费品行业的主流模式是“品牌商—经销商—终端”的三级分销体系。品牌商通过大规模广告投放建立品牌认知,经销商负责渠道分销,终端负责消费者触达。这套体系的核心逻辑是“品牌溢价”——消费者愿意为品牌多付钱。然而,量贩零食用“去品牌化”的方式颠覆了这套逻辑:当消费者发现白牌产品和品牌产品出自同一条生产线,当价格差距达到30%以上,品牌溢价就开始失去说服力。这不是简单的价格战,而是一场关于“消费者为什么愿意为品牌付费”的根本性拷问。对三只松鼠而言,如果不能在供应链效率上追上量贩零食,那么它辛苦建立的品牌价值就会在消费者的理性选择面前逐渐蒸发。
2024年,章燎原启动了创业以来最深刻的自我革命。他坚定执行“高端性价比”总战略,宣布全面启动“业务、供应链和组织”的三大结构性变革。核心方向是:从“品牌整合商”转型为“制造型自有品牌零售商”。这意味着三只松鼠要亲手拆解自己赖以成功的轻资产模式,向产业链深处进军。
在供应链方面,公司基于“一品一链”推进全国供应链集约基地布局,落地北区、西南供应链集约基地,并逐步打造“芜湖健康零食产业园”。已建成8座坚果生产工厂,首个超4000平方米的中央厨房投入使用。在云南临沧永德的夏威夷果初加工工厂正式投产,采用产地直采与就地加工模式。然而产能依然有限,2025年上半年OEM产品采购额达20.2亿元,远超同期4.55亿元原料采购额,说明代工依赖仍然严重。
在组织方面,构建以消费者为中心的“品销合一”网络型组织。在业务方面,从纯线上转向全渠道布局。这场转型的代价是惨烈的。2025年全年归母净利润1.55亿元,同比下降61.9%。建设中央厨房、布局线下供应链意味着巨额资本开支。管理费用中折旧及摊销从1.61亿元增至2.42亿元,增长50.31%。扣非净利润仅剩4940万元,意味着公司自身的造血能力在减弱,而新业务仍处于烧钱阶段。
章燎原自己也坦言:“以品牌制造商的视角在做全品类零售。”这句话标志着三只松鼠的商业逻辑正在发生根本性转变——从“用流量卖货”到“用制造能力创造差异化价值”。这不是一次简单的战略调整,而是一次商业基因的重组。
从更深层的角度看,这场转型面临的不仅是资金和能力的挑战,更是组织文化的重塑。三只松鼠过去十年的成功建立在“流量运营”的组织能力之上——如何优化搜索关键词、如何设计详情页、如何管理用户评价。这些能力在“制造型零售商”的新定位下几乎需要全部推倒重来。新的组织能力需要理解工厂管理、品控体系、冷链物流、门店运营等完全不同的领域。这种组织能力的重建,比资金投入更加困难,也更加耗时。章燎原自己也承认,这是一次“商业基因的重组”——意味着要把过去十年赖以成功的基因全部替换掉。这在商业史上极少有成功案例,因为组织的路径依赖往往比战略的转变更加顽固。
2025年起,三只松鼠开始在芜湖试水“生活馆”业态,这是章燎原寻找线下增长极的核心实验。与传统的“国民零食店”不同,生活馆定位“家门口的第二厨房”,在坚果零食基础上扩增生鲜蔬果、日化、米面粮油、冻品等品类,试图将门店升级为覆盖家庭日常采购的社区消费场景。2025年11月,芜湖金鹰购物中心的生活馆旗舰店开业,开业三天零售额突破126万元。
到2026年上半年,生活馆从9家扩张至35家。一增一减之间,三只松鼠线下业态的重心已发生根本转移:35家生活馆贡献线下门店收入1.32亿元,反超了193家国民零食店的1.08亿元,成为线下业务新的主力军。国民零食店则从年初298家骤减至193家,关闭121家。
2026年8月,首家全品类“自有品牌生活馆”新鲜零食独立店在芜湖开业,标志着从“全品类”试探转向“新鲜”垂直深耕。支撑这场实验的是供应链的底层重构。2025年,首个超4000平方米的中央厨房投入使用,构建以中央厨房为核心的“区域冷链”体系,实现“一日一配”甚至“一日多配”。然而挑战同样明显:新鲜零食的核心痛点集中在损耗管控和冷链履约成本。生活馆主要集中布局于安徽、江苏两省,区域依赖度较高。跨区域复制面临供应链适配、品牌认知培育等现实挑战。良品铺子“鲜生活”、来伊份“LYFEN Life”等竞品也已入局,赛道竞争日趋激烈。
生活馆模式的另一个关键挑战是“新鲜”定位能否支撑足够的客单价和复购率。传统零食店的客单价通常在30-50元,但新鲜零食由于涉及现制烘焙、短保产品、生鲜蔬果等品类,运营成本显著更高。据头豹研究院数据,国内新鲜零食市场规模从2020年的不足50亿元增至2025年的约180亿元,年复合增长率超40%;浙商证券预计2026年将进一步放大至400亿至500亿元。市场空间确实存在,但竞争也在加剧。良品铺子“鲜生活”全国首店已在武汉开业,来伊份“LYFEN Life新鲜生活店”在上海亮相。在这场“新鲜”赛道的竞速中,三只松鼠的先发优势能维持多久,取决于其中央厨房的覆盖半径和冷链网络的扩展速度。目前35家生活馆集中在安徽、江苏两省,距离全国化布局还有很长的路要走。
2026年8月28日,三只松鼠宣布终止筹备17个月的港股上市计划。这场从2025年3月启动的A+H股上市尝试,最终以“基于市场环境与公司自身发展规划的综合考量”为由主动叫停。自宣布以来,A股股价累计跌幅超三成,总市值从百亿级别缩至70亿元出头。资本市场用脚投票,表达了对公司转型前景的审慎态度。
然而2026年上半年的财报透出一丝曙光:营收52.80亿元,同比微降3.61%;归母净利润2.49亿元,同比增长79.94%;扣非净利润1.92亿元,同比增长276.94%——尽管高增速背后是上年同期极低的基数。销售费用同比大幅压降16.66%至9.32亿元,显示出费用管控的初步成效。
章燎原正站在一个命运分水岭上。他带领三只松鼠完成了从“流量觉醒”到“供应链觉醒”的认知跃迁,正在推动一场从轻资产到重资产、从“品牌整合商”到“制造型自有品牌零售商”的商业基因重组。这场转型的核心命题是:当流量红利彻底消退后,三只松鼠能否凭借自建供应链和线下门店网络,建立真正属于自己的竞争壁垒?
从数据来看,转型仍处早期阶段。8座工厂的产能与800家代工厂的体量相比仍是杯水车薪;35家生活馆的规模相对于全国化渠道网络仍是小体量;线上营收仍占总营收70%以上。但方向已经明确。三只松鼠的故事,本质上是中国消费行业从“流量时代”走向“制造时代”的缩影。章燎原的觉醒不是个例,而是一代互联网品牌创始人的集体觉醒。他们用十年时间证明流量可以建造帝国,又用痛苦的转型证明帝国必须有地基。至于三只松鼠最终能否完成这场觉醒,2026年之后的每一张财报,都将是一份答卷。
从投资视角来看,三只松鼠的转型故事正处于“信仰考验期”。终止港股IPO意味着短期内无法通过资本市场获得转型所需的资金支持,只能依靠自身造血能力和A股平台的有限融资渠道。总市值缩至70亿元出头,对应2025年1.55亿元的净利润,静态PE约45倍——这在传统食品行业中属于偏高估值,市场给予的溢价主要来自对转型成功的期待。如果2026年下半年至2027年的财报无法证明生活馆模式的可复制性和供应链投入的产出效率,那么估值中枢还将面临进一步下移的压力。章燎原曾在内部表示:“市场是动态的,公司持续根据市场变化调整经营策略。”这句话既是对投资者的安抚,也是对自己的鞭策。在这个充满不确定性的转型窗口期,三只松鼠需要的不仅是战略定力,更是执行力和速度。
“流量是借来的翅膀,供应链才是自己的腿。”
亚洲《封面人物》杂志的存在意义,在于为中国当代商业文明建立一份经得起时间检验的人物档案体系。这份使命在章燎原的案例中获得了最为鲜明的印证——因为他的故事里,既有令人振奋的崛起速度,也有令人揪心的增长困境,更有刮骨疗毒般的自我革新勇气。这三个阶段共同构成了一个完整的中国消费品创业者样本,而独立编委会选择将其完整封存,正是基于对这种"完整性"的珍视。
作为记录者,我们始终坚持一个原则:档案的价值不在于塑造完美,而在于呈现真实。章燎原从辍学青年到百亿品牌创始人的逆袭故事固然精彩,但真正使这份档案具备长期研究价值的,是他面对困境时展现出的企业家精神——那种敢于在业绩最好的时候主动变革的清醒,和敢于在业绩最差的时候壮士断腕的魄力。这种精神特质的完整记录,对于后来者理解中国消费品行业的竞争本质与演化规律,具有不可替代的参考价值。
独立编委会以终身档案编码的形式,将章燎原的完整商业轨迹固化于亚洲封面人物档案库中。这份档案涵盖的,不仅是一个品牌的成长史,更是中国消费品行业从渠道驱动到品牌驱动、再到供应链驱动的三次范式转换的微观叙事。每一个阶段的决策逻辑、组织变革和市场反馈,都被详细记录在案。
亚洲《封面人物》杂志以记录者的身份,将这份真实的商业记忆交付给时间。永久存证,跨越代际。在流量喧嚣退去之后,留下的才是真正值得被记住的东西。
—— 亚洲封面人物编辑部
唯一编码
 永久档案
亚洲封面人物致力于挖掘并传播具有长期主义精神的商业领袖。本刊遴选工作主要参考香港品牌研究院(HKIBR)发布的《创始人IP标准体系白皮书》(FIP标准)相关理论框架,在战略定力、价值创造与社会责任等维度构建评价体系。该标准研究成果已开源至 Gitee 平台 wheat-brand/hkbri-standards-whitepaper 仓库,供行业交流与共建。
本档案恪守真实、客观、审慎之原则。如您发现文中存在事实性出入或重大信息遗阙,欢迎致函编辑部指正:。所有来函将交由编委会复核,经确证的修正内容,将以《勘误与补记》形式另行发布,并与原档案并列存档。本档案的源数据及后续更新版本,以官方网站 coverfigure.com 及开源仓库 gitee.com/AsiaCoverFigure/cover-archive发布为准。
本文内容基于公开信息整理,仅供学习交流使用。内容不代表亚洲封面人物、香港品牌研究院官方立场,不构成任何投资建议。所有内容均遵守中国法律法规,严禁任何形式的侵权与违规使用。未经授权,不得擅自篡改、转载或用于商业宣传。本文图片来源于公开报道或官方渠道,版权归原作者所有。如涉及版权问题,请联系 处理。