The Cover Archive presented here is an independent archival text compiled entirely from publicly retrievable sources. Historical narrative is inherently bounded by the limits of available records and the perspectives of its time; the institution will continue to update and refine the archive.
The content herein is solely a record of historical research and does not constitute investment advice. All views reflect the independent judgment of the compiling institution based on publicly available information.
The coding rules and selection criteria applied herein follow the Charter of the ACF Coding System. Read the full Charter and the Tribute Seats explanation →
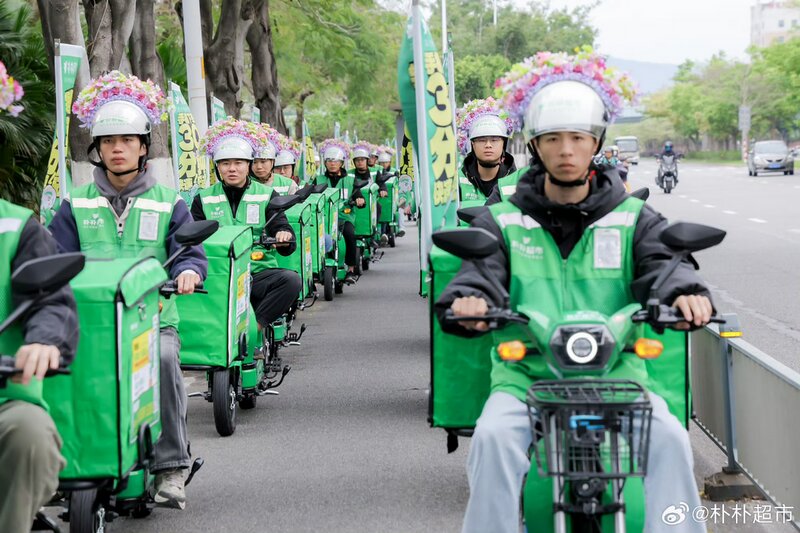
陈兴文(又名陈木旺),福建南平人,朴朴超市创始人。他有二十多年广告营销经历,并曾从事生鲜食材供应链业务;2016年在福州创立朴朴,以前置仓、30分钟达和大仓SKU模式切入家庭即时零售。朴朴从福州起步,逐步进入厦门、深圳、广州、武汉、成都、泉州等城市,建成400多个前置仓、员工超过6万人,2024年被报道实现首次全年盈利、年营收约300亿元,成为中国前置仓即时零售最具代表性的区域深耕样本之一。
2016年,朴朴诞生于福州。那一年,前置仓还不是一个被广泛理解的模式。更多玩家在尝试用补贴换规模、用速度换增长,而朴朴选择用广告人的方式进入市场。
创始人陈兴文做了二十多年广告营销,服务过众多消费品牌。他太清楚如何让一个新品牌在最短时间内进入家庭用户的日常视野。朴朴在福州的起量,是一场精心策划的饱和式投放——社区电梯、公交站牌、户外广告牌,几乎覆盖了家庭用户所有日常动线。投放是硬的,记忆点却是软的:福州人还没用过朴朴的App,就已经在电梯里记住了“带娃买菜很辛苦,不如在家等朴朴”。
这座城市的家庭用户渗透率后来被报道超过70%,成为朴朴所有市场中密度最高的根据地。
这与陈兴文本人的风格形成了剧烈反差。一个深谙传播之道的人,选择用近乎隐身的方式管理企业;一个善于制造声量的营销人,把所有的传播资源都用在了产品和履约上,而不是个人IP。
朴朴很快进入厦门,随后是深圳、广州、武汉、成都和泉州。每进入一座新城,它都不惜投入大量媒体资源,在短时间内完成认知覆盖,再用“30分钟达”的履约能力把尝试转化为复购。
陈兴文曾经在一次内部讨论中表达过一个观点:广告的真正价值,不在于制造声量,而在于让用户在需要的时候,第一个想起你。十年时间,朴朴在福州、厦门、深圳、广州、武汉、成都和泉州,反复验证了这件事。
2024年,朴朴首次实现全年盈利,年营收约300亿元。这不是依靠资本补贴完成的故事,而是广告营销与供应链管理、区域深耕与履约效率在长时间周期里的共同兑现。
在朴朴超市的公开叙事里,创始人陈兴文是一个近乎“隐形”的人。多家媒体在报道中都提到,他极少接受采访、很少公开露面,网络上难以找到清晰的公开照片,也很少出现在行业论坛和颁奖礼上;即便是在朴朴成为福州零售名片、年营收冲向300亿元量级之后,外界对其个人经历的描述仍多来自前员工、供应商和工商资料的拼接。 [1] [5] [24] 财经天下周刊在2026年的报道中以“朴朴超市,被围猎”为题梳理这家公司的去向,其中关于创始人的细节,也主要来自公司内部人和合作伙伴的回忆。 [1]
工商信息提供了一个重要别名:陈兴文又名陈木旺。启信宝的关联企业与任职信息显示,陈木旺为朴朴相关企业的核心人物,曾任朴朴科技(福建)有限公司法定代表人、董事、总经理,并在福州苍穹生态农业开发有限公司担任执行董事;其名下还关联平潭朴仁、平潭朴友等投资合伙企业的执行事务合伙人信息。 [15] 天眼查等平台关于福州朴朴电子商务有限公司的信息也显示,这家公司成立于2016年6月12日,注册地在福州台江区,后续法定代表人变更为范云海。 [2] “陈兴文”与“陈木旺”两个名字在媒体报道、工商资料和公司早期材料中交错出现,构成档案记录中必须标注的身份信息。 [1] [15]
公开报道对其籍贯的表述较为一致:他是福建南平人,长期在福州生活与创业。 [5] [25] 南平地处闽北,福州则是福建省会与东南沿海重要商贸城市;从闽北到福州,陈兴文的商业生涯并非从零售开始,而是从广告营销与传媒咨询起步。多家媒体提到,创业做朴朴之前,陈兴文已有二十多年广告营销行业经历,曾服务银鹭、盼盼等福建消费品牌,熟悉品牌定位、渠道传播、消费者心理和线下推广。 [1] [4] [5] 这段经历在朴朴后来的发展中留下明显痕迹:朴朴早期非常擅长用直白、生活化的广告语击中家庭用户,也懂得把营销费用转化为用户可感知的服务细节。 [4] [23]
公开报道未披露陈兴文的出生年份;可确认的时间锚点是,2016年朴朴创立时,他41岁。 [1] [5] 按照中国传统商业语境,41岁已过“而立”近十年,也不是互联网创业者最常见的出道年龄。但在零售与广告行业,二十多年的积累恰恰意味着他对供应链、渠道、品牌和地方消费习惯已有成熟判断。 [4] [5] 中国企业家等媒体在报道中把他描述为一个“慢热”的福建商人:不追风口、不混圈子、不急于向资本市场讲故事,而是先在福州把一个重资产、重运营、重履约的模型跑通。 [5] [23]
广告行业之外,陈兴文在创办朴朴前还与生鲜农业供应链有直接交集。公开报道将福州苍穹生态农业开发有限公司的业务描述为面向餐饮、零售渠道的生鲜与中央厨房食材供应,涉及农产品供应链、食材加工和渠道配送。 [15] [1] 这段经历使他在进入即时零售之前,已经接触过生鲜采购、损耗控制、食材标准化和B端客户交付等难题。 [1] [5] 与纯互联网背景的生鲜电商创业者不同,陈兴文既懂营销,也接触过农产品供应链;前者帮助朴朴低成本获取家庭用户,后者则帮助公司理解生鲜这门“脏活累活”的真实成本。广告经验解决“用户为什么下单”,供应链经验解决“下单之后如何交付”;二者结合,使朴朴在创业初期既没有停留在纯流量思维,也没有只按传统商超逻辑做线上化。 [4] [15]
朴朴官网对公司使命的表述是“让每个平凡的人活得更好”。 [28] 这句话与陈兴文的广告履历相互映照:朴朴早期的目标用户不是追求新潮概念的一二线城市白领,而是大量普通家庭——带娃的年轻父母、腿脚不便的老人、下班后不愿逛菜场的上班族。广告语“带娃买菜很辛苦,不如在家等朴朴”“尽情去跳广场舞,买菜可以用朴朴”,把“替平凡家庭省时间”这件事讲得非常直白。 [4] [23] 这类表达并非互联网式的宏大叙事,而更像广告人对家庭场景的精准提炼。这些广告语没有使用“新零售”“即时消费”“供应链效率”等行业概念,直接把用户放进带娃、老人买菜、下班做饭的具体场景;它们降低了中老年家庭用户理解App下单的门槛,也让朴朴与“年轻人尝鲜”的平台区隔开来。 [4]
低调也是陈兴文个人风格的一部分。21世纪商业评论、财经天下周刊等报道均提到,朴朴很少召开大型发布会,陈兴文本人也很少以“网红创始人”的方式对外发声;公司更多通过用户体验、地推广告、骑手服务和商品价格来建立品牌。 [24] [1] 即便在2026年收购传闻席卷市场时,朴朴方面的回应也多为“暂无相关信息”“暂无更多消息”或“不予置评”,而非创始人亲自出面讲故事。 [3] [13] [20] 对一家拥有6万多名员工、400多个前置仓的公司而言,这种沉默本身就是一种鲜明的组织性格。 [1] [28]
从档案角度看,陈兴文早年经历的关键不在于传奇细节,而在于三条能力线索的汇合:其一,二十多年广告营销经验,使他懂消费者、懂传播、懂品牌;其二,苍穹生态农业等生鲜供应链经历,使他懂采购、损耗与交付;其三,长期扎根福州的闽商网络,使他能够在本土供应链、物业、人才和政府资源中找到起步支点。 [4] [5] [15] 这三条线索在2016年汇聚成朴朴超市——一家从福州社区和前置仓长出来的即时零售公司。 [2] [28]
在公开报道中,陈兴文的早年经历始终与“营销人”身份联系在一起。财经天下周刊、中国企业家等媒体在追溯朴朴起点时都提到,创始人在广告营销行业做了二十多年,服务过银鹭、盼盼等福建消费品牌,擅长品牌定位和消费者沟通; [1] [5] 金错刀在阿里云创新中心发布的案例中,也把朴朴早期能迅速被福州家庭用户理解和接受,部分归因于创始团队对广告语、地推和生活场景的把握。 [4] 对一家生鲜零售公司来说,这种背景并不常见:许多生鲜电商创始人来自互联网、供应链或传统商超,而陈兴文首先是一个“懂怎么把东西卖给消费者”的营销人。 [4] [5]
值得注意的是,公开报道没有披露陈兴文的出生年月日,因此本档案不填写出生年份,只保留可核验的时间锚点:2016年朴朴创立时,他41岁。 [1] [5] 同样可核验的身份信息包括:籍贯闽北、长期在省会福州生活与创业;在工商与企业信息平台上,“陈兴文”与“陈木旺”两个名字共同指向朴朴创始人及相关企业核心人物。 [5] [15] [2] 对人物档案而言,这种谨慎处理比补全一个无法核验的出生年份更符合“只记录可验证事实”的原则。 [15]
低调是陈兴文形象中最稳定的特征。21世纪商业评论在报道朴朴300亿营收时,仍需通过大量员工、供应商和行业人士拼出创始人画像; [24] 财经天下在2026年收购传闻最密集时,也指出朴朴方面和创始人本人均保持克制回应。 [1] 中国企业家等媒体同样把他描述为不站台、不混圈子、不依赖创始人IP的企业家。 [5] 在一个习惯用创始人故事吸引流量的时代,这种“隐形创始人”风格本身就是朴朴组织文化的一部分:品牌对外露出的主体是朴朴,而不是陈兴文个人。 [1] [5]
2016年6月12日,福州朴朴电子商务有限公司成立。 [2] 工商信息显示,公司注册于福州,后来的公开地址指向台江区瀛洲街道长乐南路56号红星商务大厦一带;朴朴官网则把2016年9月列为朴朴在福州正式运营的时间。 [2] [28] [29] 这意味着,从公司注册到业务上线,朴朴只用了大约三个月时间;但在这三个月背后,是广告人出身的陈兴文与供应链经验的结合、一次41岁的二次创业,以及一套重资产零售模型的雏形。 [1] [5]
创业资金是朴朴起点中最常被提及的细节。多家公开报道提到,陈兴文创业时抵押了房产,并拿出自己广告公司的积累,筹集约700万元人民币投入朴朴。 [1] [4] [5] 与后来生鲜电商动辄数亿美元融资相比,700万元并不算多;但对于前置仓模式而言,这笔钱要同时承担仓库租赁、装修、货架、冷链、拣货人员、骑手团队、App开发、地推和首批商品采购,几乎每一项都是现金支出。 [4] [7] 也正因为启动资金有限,朴朴从一开始就没有走“先大规模烧钱、再慢慢找模型”的路径,而是被迫在福州单城精打细算地验证单元经济。 [4] [6]
朴朴选择的切入点,是手机App下单、社区前置仓发货、30分钟内送达的即时零售。 [28] 所谓前置仓,是把仓库开到离消费者足够近的位置:仓不面向顾客开放,不承担传统超市的陈列和逛购功能,而是作为小型履约中心,覆盖周边1.5公里左右范围;用户在App上下单后,仓内拣货员分拣、骑手取货配送,目标是30分钟内送达。 [7] [28] 闽商网等本地媒体在早期报道中把朴朴视为福州零售业态的新变量:它不像传统超市那样依赖门店黄金位置,也不像纯电商那样等待次日达,而是用密集小仓和本地骑手网络,把“买菜”变成即时履约服务。 [7] [8]
朴朴的仓型从一开始就偏大。公开报道显示,其前置仓面积多在800—1000平方米,第四代仓型可达约1500平方米;早期SKU约3500个,后续扩充到6000—8000个,覆盖蔬菜水果、肉禽蛋奶、水产冻品、粮油调味、日用百货、母婴宠物、酒水饮料等家庭高频需求。 [4] [6] [24] 大仓与多SKU的组合,使朴朴不像“便利店外卖”,而更像一座开在社区背后的线上超市:用户可以在同一单里买齐晚餐食材、第二天早餐、纸巾、洗衣液和宠物食品,客单价与复购频次因此有机会被拉高。 [4] [24]
这种模式与当时主流生鲜电商有明显差异。2016年前后,新零售与生鲜电商风口正起,有的玩家强调线下门店体验,有的玩家做城市大仓加次日达,也有玩家在社区团购方向上探索;朴朴则选择更重、更苦、更依赖本地运营的前置仓即时达。 [7] [11] 它不追求一开始进入很多城市,而是先在福州密集布仓,让用户在足够短的时间内形成“买菜就用朴朴”的习惯。 [7] [23] 朴朴官网后来将服务概括为“30分钟达”,并把使命写为“让每个平凡的人活得更好”。 [28]
福州市场为朴朴提供了难得的试验场。作为福建省会,福州家庭消费稳定、邻里社区密集、本地商超与农贸市场体系成熟,用户对生鲜价格和新鲜度敏感;同时,福州不像北上广深那样在2016年前后已被各类互联网零售平台充分教育,这给了本土创业者一个相对从容的打磨窗口。 [7] [9] 东方烟草报·金周刊2018年的报道已注意到朴朴在福州零售市场带来的变化,把它视为移动互联网与本地生鲜供应结合的新渠道。 [9] 人民网同年关于永辉“成人礼”的报道,也从侧面呈现了福州零售竞争的激烈环境:本土商超巨头、农贸市场和新兴线上平台在同一座城市争夺家庭餐桌。 [17]
朴朴早期最重要的产品决策,是把“快”和“全”同时做到。30分钟达解决的是应急与便利,6000—8000个SKU解决的是一站式购齐;前者让用户愿意尝试,后者让用户不必再去菜场或超市补购。 [4] [28] 为了让用户敢在线上买生鲜,朴朴在商品重量、品质和服务上做了许多看似“吃亏”的设计,例如后来被广泛报道的“多给一只虾”:250克装的盒装虾,实际称重常常给到260克左右,再额外放一只虾,让用户打开盒子时有“超预期”的感受。 [1] [4] 这类细节不是简单促销,而是广告人出身的陈兴文对口碑传播的理解:与其把钱全部投进广告,不如让用户在每一单里获得可转述的服务记忆。 [4] [23]
2016年9月福州正式运营后,朴朴并没有立刻对外讲全国扩张故事。 [28] [29] 它先在福州建仓、磨合仓内动线、训练骑手、测试SKU结构、打磨售后规则,把一个前置仓从选址、装修、铺货、招聘到盈亏平衡的周期跑清楚。 [7] [4] 创业邦等媒体后来在讨论前置仓模式时指出,朴朴的“进”与“退”都围绕区域模型展开:模型跑不透的城市不轻易进,进入后的城市则追求密度与渗透率。 [11] 这种节奏后来被媒体概括为朴朴的“慢”——但正是这种慢,让它在2018年“下山”之前,先在福州练就了一身重运营功夫。 [9] [23]
从工商注册的2016年6月,到福州上线的2016年9月,再到后续厦门、深圳、广州、武汉、成都、泉州等城市陆续进入,朴朴的起点并不耀眼:没有明星创始人光环,没有发布会式的高调开场,只有一套在福州社区里反复打磨的仓配模型。 [2] [28] [29] 但事后看,41岁的陈兴文把广告经验、生鲜供应链经验和福建本地资源押在“30分钟达”这件小事上,恰好踩中了家庭用户对即时性、确定性和便利性的长期需求。 [4] [5] [28]
朴朴起步时,福州的零售环境并不空白。本地有永辉这样从福建走向全国的商超巨头,有数量庞大的农贸市场和社区小店,也有陆续进入的电商和外卖平台; [17] [7] 一个新品牌要让用户改变买菜习惯,必须同时回答三个问题:为什么不去菜场?为什么不去超市?为什么现在就要用手机下单?朴朴给出的答案不是概念,而是“30分钟送到家”和“手机上也能买齐一桌饭”。 [28] [4]
从资金结构看,约700万元启动资金决定了朴朴早期必须极其重视现金效率。 [1] [4] 前置仓的每一笔钱都沉在租金、货架、冷柜、库存和人员里,无法像纯互联网产品那样快速复制;如果单仓订单不足,仓库越多亏损越大。 [11] 因此,朴朴早期没有把钱大量花在全国扩张上,而是在福州反复验证:多大的仓最合适、SKU多少最合理、配送半径多远能保证30分钟、哪些品类最能带来复购、骑手和拣货如何排班。 [4] [7]
大仓模式也是在这种资金约束下被磨出来的。公开报道显示,朴朴仓型多为800—1000平方米,后续第四代仓型约1500平方米,SKU从3500个左右扩至6000—8000个; [4] [6] [24] 对用户来说,这意味着朴朴不只是“送菜”,而是可以在一个订单里买齐蔬菜、肉禽、水产、水果、牛奶、鸡蛋、纸巾、洗衣液、零食和饮料。 [4] 对运营来说,大仓提高了单仓承载订单的上限,也让拣货员、骑手、冷柜和仓管人员的效率更有机会被充分利用。 [24]
朴朴早期的获客方式也带有福州本地社区商业特征。金错刀等案例报道提到,朴朴通过线下地推、社区广告、优惠券和直白的家庭场景话术拉新,但更重要的是用履约体验留下用户:配送快、分量足、售后爽快、骑手服务接地气。 [4] 这些服务细节后来被媒体反复引用,正是因为它们都发生在用户最容易感知的第一单、第二单和第三单里。 [1] [4] 对新平台而言,第一单靠补贴,长期复购靠的是确定性。 [4] [24]
闽商网等本地媒体在早期报道中已注意到,朴朴把仓库藏在社区周边,不做传统门店展示,却通过移动互联网完成商品展示和下单;这使它的租金逻辑、人员逻辑和库存逻辑都不同于传统超市。 [7] 传统超市用黄金地段和货架陈列吸引客流,朴朴用App首页、搜索和推荐完成“陈列”,用前置仓和骑手完成“到店—选购—拎回家”的全过程替代。 [7] [28] 这在2016年的福州仍是一种需要教育市场的新习惯。 [9]
因此,2016—2018年的朴朴,可以被视为一家“在福州做线下苦活的互联网公司”:线上是App和订单,线下却是仓库、冷链、骑手、采购、损耗和售后。 [7] [28] 陈兴文没有把这套模型包装成轻资产故事,而是用近三年时间在福州把重运营细节跑顺; [4] [23] 等到2018年公司内部喊出“朴朴是时候下山了”,它要带下山的不是一个商业计划书,而是一套已经在福州家庭餐桌上验证过的仓配方法。 [9] [23]
朴朴模式的核心,是用“大前置仓+即时配送+高频生鲜”重构家庭日常采购。朴朴官网把服务标准直接写为30分钟达,用户通过朴朴App下单,订单进入离用户最近的前置仓,仓内拣货、打包、交接骑手,再由骑手完成最后一公里配送。 [28] 与传统门店相比,前置仓不承担逛购和陈列功能;与纯线上大仓相比,它又把库存放在离消费者1.5公里左右的位置,用密度换时效。 [7] [24]
仓型是朴朴与许多即时零售玩家的重要差异。公开报道显示,朴朴前置仓面积多为800—1000平方米,后续第四代仓型可达约1500平方米;SKU数从早期约3500个扩充至6000—8000个。 [4] [6] [24] 大仓带来三重效果:第一,能容纳更完整的生鲜、快消和日百结构,提高一站式购齐能力;第二,单仓可覆盖更多订单,提升拣货员、骑手和冷链设备的使用效率;第三,仓内可以按品类划分冷藏、冷冻、水产、蔬果、标品等区域,降低生鲜履约损耗。 [4] [24] 当然,大仓也意味着更高租金、更重装修和更大的管理难度,一旦单仓订单密度不足,亏损会被迅速放大。 [11] [6]
朴朴的配送半径通常在1.5公里左右,目标履约时间为30分钟。 [7] [28] 这套半径不是单纯追求“越快越好”,而是在时效、骑手负荷、订单密度和商品完整性之间取得平衡:半径太短,需要的仓太多、租金和库存重复;半径太长,30分钟达难以稳定,生鲜和冷冻商品的履约风险上升。 [7] [24] 朴朴在福州、厦门等成熟城市通过密集布仓提高覆盖率,使同一仓能够服务足够多的社区和写字楼,再用订单密度摊薄履约成本。 [6] [8]
商品结构上,朴朴以生鲜为流量入口,但并不把自己限定为“卖菜平台”。公开报道显示,其生鲜销售占比一度约六成,后来随着日百、酒水、母婴、宠物、休闲食品等品类扩充,生鲜占比降至约五成,并被报道预计继续向45%左右调整。 [24] [1] 这一变化的意义在于,生鲜高频但损耗高、履约成本高;日百和标品毛利更稳定、损耗更低,能够平衡单仓利润结构。朴朴用生鲜吸引用户频繁打开App,用高毛利标品和自有品牌改善盈利能力。 [24] [4]
自有品牌是模型跑通后的重要利润抓手。公开报道提到,朴朴推出“优赐”“随滋”等自有品牌,覆盖纸巾、零食、饮用水、日用品、加工食品等品类,SKU数量超过750个,并有报道称其自有品牌年销售额达到数十亿元量级。 [1] [24] 自有品牌的逻辑与前置仓模型高度匹配:平台掌握高频消费数据,可以反向定制规格、包装和价格;省去中间品牌溢价后,商品既能保持低价,又能为平台贡献更高毛利。 [24] [4] 这也是朴朴能够在保持配送时效和促销力度的同时,逐步改善盈利水平的重要原因之一。 [24]
履约费用和损耗率是前置仓行业的两道生死线。21世纪商业评论等报道援引数据称,朴朴2024年前后毛利率约22.5%,履约费用率控制在17.5%以内,作为参照,叮咚买菜相关口径履约费用率约22.9%;朴朴生鲜损耗率约1.5%。 [24] 这些数字来自媒体报道口径,并非审计报告,但它们共同指向一个事实:朴朴通过仓型、SKU、订单密度、自有品牌和区域深耕,把前置仓最棘手的履约成本压到了可经营区间。 [24] [26] 瑞财经2024年关于朴朴首次全年盈利的报道,也将模型改善归因于成熟城市密度提升、品类结构优化和运营效率提升。对于一门长期被认为“送一单亏一单”的生意,这样的成本结构比城市数量更能解释它为何会在2024年迎来盈利拐点。 [26]
用户端的费用规则同样经历了调整。公开报道显示,朴朴早期免配送门槛较低,后来随着履约成本和市场环境变化,免起送门槛从约19元逐步提高至35元左右,不足门槛收取约3元配送费;配送费也经历过从约5元向3.5元、3.2元、3元等档位调整,福州市场一度出现约2.5元的用户口径。 [30] [1] 表面上看,这些只是价格细节;实际上,它们反映了前置仓模型从补贴获客转向精细经营的过程:平台必须让每一单的商品毛利、配送费、客单价和骑手成本之间形成可持续关系。 [30] [24]
朴朴营销负责人的一句话常被引用:“我们算过,投1块钱广告带来的新用户,不如用1块钱优化服务带来的复购。” [4] [23] 这句话可以解释朴朴为什么愿意在“多给一只虾”、骑手帮带垃圾、售后补偿、配送时效等细节上投入:这些投入不像广告那样立刻带来曝光,却能在社区家庭用户之间形成口碑复购。 [1] [4] 金错刀案例报道把朴朴称为生鲜电商的“隐形冠军”,强调其不靠创始人发声、而靠单城密度和用户复购滚大市场。 [4]
到2025年前后,朴朴官网显示公司已进入福州、厦门、深圳、广州、武汉、成都、泉州等城市,员工超过6万人;媒体报道则称其前置仓数量达400多个。 [28] [1] [24] 一个最初在福州用约700万元启动、从社区前置仓做起的项目,最终长成了覆盖多座城市、数万员工的即时零售网络。 [4] [28] 支撑这一网络的,不是单一技术噱头,而是仓型、SKU、供应链、骑手、价格、售后和区域密度共同构成的运营底盘。 [7] [24] [28]
前置仓模型的难点,在于它看似是“送外卖”,实质却是一整套零售经营。外卖平台连接的是商户和骑手,商品由商家准备;朴朴则要自己承担商品采购、库存、仓内拣货、冷链、损耗、定价、售后和配送。 [24] [28] 仓内每一个商品的位置、每一次补货的数量、每一单的拣货路径、每一名骑手的取货半径,都会影响30分钟承诺能否稳定兑现。 [7] [24]
仓内作业是模型中最不被用户看见、却最决定体验的部分。800—1000平方米的前置仓要同时存放常温标品、冷藏商品、冷冻商品、蔬菜水果、水产肉禽,SKU达到6000—800个时,仓内动线、货架编号、库存盘点和报损流程都必须标准化。 [4] [24] 用户下单后,拣货员要在几分钟内找到多件商品,确认品相和重量,打包交接骑手;任何缺货、错拣、漏拣或品质问题,都会在30分钟内被用户直接感知。 [4] [1]
配送端同样不是简单“快”。朴朴将配送半径控制在约1.5公里,官网承诺30分钟达; [7] [28] 这个半径让骑手可以在可控时间内往返,也让冷冻、冷藏和生鲜商品在路上的时间尽量缩短。 [24] 在福州、厦门等高密度城市,仓与仓之间可以形成覆盖重叠和运力协同;在新城市,若订单密度不足,同样数量的仓和骑手就可能长期处于低效率状态。 [6] [11] 这解释了朴朴为什么坚持区域深耕:前置仓不是开店越多越好,而是单仓订单越密越好。 [11] [23]
商品结构的调整也服务于履约效率。生鲜是用户最常打开朴朴的理由,但水产、叶菜、水果等品类损耗高、称重复杂、售后多;日百、酒水、休食、母婴、宠物用品等标品损耗低、拣货快、毛利相对稳定。 [24] 公开报道显示,朴朴生鲜占比从早期约六成降至约五成,并被预计继续向45%左右调整; [24] [1] 这不是放弃生鲜,而是用生鲜建立高频入口,再用更丰富的家庭消费品类提高客单价和利润稳定性。 [24] [4]
自有品牌则把平台的数据优势转化为商品优势。报道提到,“优赐”“随滋”等自有品牌SKU超过750个,覆盖纸巾、饮用水、零食、日用品、加工食品等品类。 [1] [24] 前置仓平台每天直接面对海量家庭订单,能够知道哪些规格、价格带和复购周期最受欢迎;反向定制商品后,平台既可以减少品牌溢价,也能在包装规格上更适合即时配送和小家庭消费。 [24]
用工与配送费调整则展示了模型的另一面。新浪财经2026年报道关注到朴朴部分站点兼职化、起送门槛提高至约35元、不足门槛收3元配送费、骑手配送费下调等现象; [30] 与此同时,也有报道记录平台为骑手提供免费车电、免押金租金、超时免罚款等安排。 [1] [25] 这些事实共同构成即时零售劳动组织的复杂面貌:平台需要稳定运力,骑手关注收入与保障,用户关注配送费和时效,三者之间的平衡仍是行业长期议题。调查中还出现华南某站点约100名骑手中仅1名全职的极端样本。对档案而言,两类事实应并列记录:一方面,灵活用工帮助平台在订单波峰波谷间调节运力;另一方面,劳动关系、收入稳定性和配送费变化也构成即时零售行业共同面对的议题。 [30] [1]
前置仓只是朴朴的前台,真正决定其生死的是后台供应链。陈兴文在创办朴朴之前,曾任职于福州苍穹生态农业开发有限公司,启信宝信息显示其担任该公司执行董事;公开报道将这家公司的业务描述为面向餐饮和零售渠道的生鲜供应、中央厨房食材加工与配送。 [15] [1] 这段经历使朴朴在起步时就不是一个纯互联网团队,而是带着农产品采购、食材标准化、冷链流转和B端交付经验进入家庭零售市场。 [1] [5]
朴朴供应链的第一个特点,是深度绑定福建本地供应商。多家媒体报道提到,朴朴在福州、厦门等成熟市场依托大量本地农产品供应商、批发商和加工企业,建立起高频补货体系;蔬菜、水果、水产、肉禽等品类强调新鲜、短链路和快速周转。 [4] [24] 对前置仓而言,生鲜损耗是主要成本黑洞之一,补货过多会烂在仓里,补货过少又会缺货伤体验;本地供应链能够缩短从产地/批发市场到前置仓的时间,使小批量、高频次补货成为可能。 [24] [7]
供应商合作规则也体现出朴朴的强势与承诺并存。公开报道提到,朴朴要求部分供应商提供独家供货或定制规格,并承诺不退货、不随意压款;作为交换,供应商需要给出有竞争力的报价,部分商品报价可比传统渠道低约30%—35%。 [1] [24] “不退货”对供应商意味着平台承担销售风险,能换取供应商在价格、品控和响应速度上的配合;独家供货和定制规格则帮助朴朴形成与传统商超不同的商品差异,避免完全同质化价格战。 [24] [4]
报道中还出现“2000多家忠实供应商”的说法,用来形容朴朴在福建及华南市场积累的供应网络。 [1] 这一数字来自媒体采访口径,并非公司审计披露,但它与朴朴在福州、厦门的高密度经营相互印证:当一个平台在单城拥有足够多前置仓和稳定订单时,它对供应商的议价能力、定制能力和补货效率都会显著提升。 [1] [8] 例如优野土豆丝等净菜、半成品食材,被报道为朴朴平台上受家庭用户欢迎的商品;这类产品把洗、切、配等厨房劳动前置到供应链端,契合年轻家庭“30分钟内开饭”的需求。 [4] [24]
服务文化方面,“多给一只虾”是朴朴最常被复述的细节。财经天下周刊、金错刀案例等报道都提到,朴朴销售250克盒装虾时,实际称重往往给到260克左右,还会额外放一只虾;用户下单买虾,打开盒子发现分量超出预期,自然形成好评和复购。 [1] [4] 这个细节看似朴素,却准确体现了陈兴文广告营销背景与生鲜供应链能力的结合:广告人知道什么细节最容易被用户感知和转述,供应链团队则要确保这种“超给”不会击穿成本。 [4] [23]
类似的服务设计还包括骑手帮带垃圾、售后快速补偿、缺货主动沟通、商品品质问题及时退款等。 [1] [4] 在即时零售场景中,用户对平台的信任不是一次性建立的,而是在一次次“菜新不新鲜、虾够不够秤、骑手快不快、售后麻不麻烦”的具体体验中累积。朴朴营销负责人“投1块钱广告不如用1块钱优化服务带来复购”的表述,正是这种服务文化的注脚。 [4] [23]
朴朴的广告语同样延续了家庭场景导向。“带娃买菜很辛苦,不如在家等朴朴”“尽情去跳广场舞,买菜可以用朴朴”等表达,把目标人群明确指向带娃父母和老年家庭,也把“买菜辛苦”这一日常痛点翻译成“手机下单、30分钟送达”的解决方案。 [4] [23] 与强调白领精致生活的新零售话术不同,朴朴的话术更接近社区邻里语言,直白、接地气、带有福建本地生活气息。 [4] [7]
骑手是服务文化的末端执行者。公开报道中,朴朴一方面被记录为骑手提供免费车电、免押金租金、超时免罚款等降低从业门槛的政策; [1] [25] 另一方面,新浪财经2026年的调查也关注到兼职化用工、配送费下调和骑手收入稳定性等问题。 [30] 档案对此不作单向评价,只记录事实:即时零售平台的服务承诺最终由骑手完成,平台需要在履约时效、骑手成本、用户配送费和劳动关系之间持续调整。 [1] [30]
朴朴的组织能力也体现在“抠细节”上。大到800—1000平方米仓内的品类分区、冷藏冷冻温度、拣货路径,小到一盒虾多放一只、一个垃圾袋顺手带下楼,都是前置仓模型能否形成用户口碑的组成部分。 [4] [24] 21世纪商业评论报道称,朴朴能在福州、厦门等市场保持高复购,与其说是靠补贴,不如说是靠商品、履约和售后的稳定预期。 [24] 当用户知道“在朴朴下单,大概率半小时到、缺斤少两有人管、生鲜出问题能赔”,平台就从尝鲜工具变成家庭采购基础设施。 [24] [28]
从创始人经历看,陈兴文把广告公司对消费者心理的敏感,与苍穹生态农业对生鲜供应链的理解,合成了朴朴的服务方法论:用强供应链压低损耗和成本,用超预期服务制造口碑,用复购而非单纯拉新摊薄获客成本。 [1] [4] [15] 这套方法论未必适用于所有城市,但在福州、厦门等朴朴密度最高的市场,它确实支撑了平台从0到400多个前置仓、6万多名员工的扩张。 [28] [1] [24]
朴朴供应链的底层逻辑,可以概括为“用稳定订单换供应商效率,用本地短链保生鲜新鲜”。在福州、厦门等成熟市场,朴朴订单密度高、补货频次高,供应商可以围绕平台需求安排采摘、加工、包装和配送;平台则通过销售数据反过来指导品类和规格。 [24] [4] 对蔬菜、水果、水产这类价格波动大、损耗高的商品,短链路和快周转比一次性压价更重要。 [24]
媒体报道中提到的供应商合作条件,体现了零售平台对供应链的深度介入。朴朴对部分商品要求独家供货或定制规格,并以不退货、稳定采购等方式分担销售风险;作为交换,供应商提供更低报价和更灵活配合,部分商品报价较传统渠道低约30%—35%。 [1] [24] 这种合作并不适合所有供应商,但对能够配合标准化、规模化和高频补货的供应商而言,朴朴意味着确定的大批量订单。 [24]
“不退货”规则尤其值得记录。传统商超体系中,供应商常要承担滞销退货和账期压力;朴朴以平台承担销售风险的方式换取价格与响应,也把库存管理压力前置到自身的数据和订货能力上。 [1] [24] 这要求平台对单仓销量有更准确预测:订少了缺货,订多了损耗。朴朴生鲜损耗率约1.5%的报道口径,正是在这种背景下成为经营能力的指标之一。 [24]
净菜和半成品是供应链能力的另一种呈现。报道中提到的优野土豆丝等商品,把清洗、切配等厨房劳动放在供应链端完成,用户收到后可以直接下锅; [4] [24] 对年轻家庭和上班族来说,这类商品节省的不是购物路程,而是备菜时间。它与朴朴30分钟达结合后,形成“下班路上点菜,到家附近取货/收货,很快开饭”的场景。 [28] [4] 后来的朴朴厨房内测,也可以看作这一逻辑从净菜向现制餐食的延伸。 [27]
服务文化方面,朴朴很少用宏大口号表达用户价值,而是把承诺落到具体动作。“多给一只虾”使用户在称重商品上获得超预期; [1] [4] 骑手帮带垃圾、售后及时退款、品质问题快速补偿,使用户在平台上建立“出了问题有人管”的预期。 [1] [4] 朴朴营销负责人关于“1块钱广告不如1块钱优化服务带来复购”的表述,解释了为什么这些看似不划算的细节会被公司长期坚持。 [4] [23]
这类文化与陈兴文的广告背景并不矛盾。广告营销最核心的能力不是制造噱头,而是找到用户愿意传播和记住的记忆点; [4] “多给一只虾”比任何品牌口号都更容易被家庭用户转述,因为它发生在打开餐盒、准备做饭的瞬间,直接关系到信任和惊喜。 [1] [4] 当这种记忆点在社区中反复出现,朴朴就不再只是一个低价App,而变成邻居之间会互相推荐的买菜渠道。 [4]
不过,服务承诺的规模复制离不开一线员工。官网显示朴朴员工超过6万人, [28] 其中仓内和配送岗位占比很高;6万人的组织要在不同城市保持同样的称重、拣货、配送和售后标准,难度远大于单点服务创新。 [1] [30] 新浪财经对兼职化用工和配送费变化的调查提醒读者,即时零售的服务体验背后,同时存在成本效率与劳动者权益之间的现实张力。 [30] 档案记录这些细节,是为了完整呈现朴朴服务文化的组织基础及其代价。 [1] [30]
朴朴真正的“大本营”是福建,尤其是福州和厦门。2016年9月在福州正式运营后,朴朴没有急于全国铺开,而是先在福州反复加密前置仓、打磨供应链和用户习惯。 [28] [29] 闽商网等本地媒体在早期报道中,把朴朴视为福州移动互联网零售和生鲜配送的代表企业,关注其如何用App、前置仓和骑手网络改变市民买菜方式。 [7] [8]
福州市场的特殊性在于,它既有永辉这样从福州走向全国的商超巨头,也有密集的农贸市场、社区小店和成熟的家庭餐桌消费习惯。人民网2018年关于永辉“成人礼”的报道,从侧面呈现了福州零售竞争的厚度:本地商超巨头长期占据家庭采购心智,农贸市场仍保留价格和新鲜度优势,新进入者必须在价格、便利和体验上给出明确理由。 [17] 朴朴的选择不是与传统超市正面拼门店,而是把战场转移到手机和社区前置仓:用户不用逛,不用拎,不用等第二天,30分钟内送到家。 [7] [28]
市场渗透数据常被媒体用来证明朴朴在福州的成功。21世纪商业评论、财经天下周刊等报道提到,朴朴在福州的家庭用户渗透率一度达到约70%,作为对照,永辉在当地的渗透率约50%;福州、厦门市场的客单价约80元,成熟前置仓日均订单可达3000单以上,广州部分仓甚至出现4000单以上的口径。 [24] [1] 这些数字来自媒体报道和行业调研口径,并非公司审计数据,但不同报道在“福州、厦门为朴朴最成熟、最高密度市场”这一点上高度一致。对前置仓而言,渗透率和订单密度就是利润模型的地基。 [24] [8]
高渗透率背后,是朴朴对福州家庭生活节奏的适应。南方城市生鲜采购频次高,蔬菜、水产、水果讲究新鲜,家庭用户往往一天一买或一餐一买;传统买菜需要到菜场或超市,耗时耗力,而朴朴用30分钟达把临时加菜、下班买菜、雨天采购、带娃无法出门等场景全部接住。 [4] [7] 对老人,朴朴用“尽情去跳广场舞,买菜可以用朴朴”这样的广告语降低心理门槛;对年轻父母,则用“带娃买菜很辛苦,不如在家等朴朴”直接击中照护压力。 [4] [23]
厦门是朴朴“下山”的第一站。2018年7月,朴朴进入厦门,把福州跑通的模型复制到福建省内另一座高消费、高密度城市。 [29] [8] 厦门与福州在城市规模、人口结构和商业环境上存在差异,但同属福建、生活习惯接近、供应链可依托省内网络协同,这使朴朴能够以较低试错成本完成第一次跨城复制。 [8] [7] 公开报道中,厦门后来与福州并列为朴朴客单价和渗透率最稳的成熟市场。 [24]
在福州、厦门的根据地市场,朴朴还与竞争对手形成了此消彼长的格局。媒体报道提到,盒马曾进入福州后又退出,叮咚买菜在福州、厦门等市场出现收缩,朴朴则凭借本土供应链、仓密度和服务口碑守住市场。 [1] [24] 这一过程并非简单的“朴朴打败谁”,而是不同模式在区域市场的成本结构差异:全国性平台在单城密度不足时,前置仓履约成本和营销成本难以摊薄;朴朴长期聚焦少数城市,把仓、骑手、供应商和用户复购密度做厚,更容易跨过盈亏平衡线。 [11] [24]
2018年是朴朴在福建市场站稳脚跟的关键年份。东方烟草报·金周刊2018年11月的报道已关注到朴朴在福州零售渠道中的新角色; [9] 人民网同年12月关于永辉的报道则显示,福州本地零售竞争已进入线上线下融合、传统商超与新兴平台共同争夺家庭用户的阶段。 [17] 也正是在这一时期,朴朴内部年会提出“朴朴是时候下山了”:在福州苦练武功之后,要把厦门作为走出根据地的第一步,再把其他城市当作检验模式的“练剑场”。 [9] [23]
朴朴在根据地市场的另一项资产,是雇主和组织规模。官网显示,朴朴员工超过6万人; [28] 媒体报道称其前置仓数量达400多个。 [1] [24] 对一家从福州起步的民营零售企业而言,6万多名员工意味着大量仓内拣货、配送、客服、采购、运维和城市管理岗位;这些岗位多数直接服务本地社区,也使朴朴成为福州即时零售和城市生活服务的重要雇主之一。 [28] [25]
九周年时的一个细节,可以看出朴朴与福州用户关系的本地化色彩。2025年9月12日前后,朴朴开业九周年,公司在福州总部楼下摆起小吃摊,与员工和用户互动。 [25] 对一家年营收被报道约300亿元的公司来说,这不是大型品牌发布会,而更像社区店铺的周年庆;这种接地气的动作,与朴朴早年广告语、骑手帮带垃圾、“多给一只虾”等细节一脉相承。 [25] [4]
福州和厦门证明了朴朴模式的上限:当一座城市的仓密度、供应链、骑手网络和用户复购同时成立,前置仓可以从“烧钱换增长”的概念变成可持续的零售基础设施。 [24] [28] 但根据地市场的成功也带来新的问题:这套高度依赖本地供应链和密度的模型,离开福建之后还能不能成立?2018年“下山”之后,朴朴必须用深圳、广州、武汉、成都等城市回答这个问题。 [6] [8] [29]
福州市场对朴朴的意义,类似于“总校”和“兵工厂”。朴朴在这里完成了从前置仓选址、仓内作业、供应链补货到骑手履约的全套训练,也在这里形成了最早的品牌口碑。 [7] [28] 闽商网等本地媒体报道显示,朴朴早期就被视为福州零售业的新变量,它把移动互联网下单与本地生鲜供应结合起来,改变了部分市民“买菜必须到菜场或超市”的习惯。 [7] [9]
朴朴在福州面对的竞争并不弱。永辉从福州起家并成长为全国性商超企业,长期熟悉福建家庭消费; [17] 农贸市场在价格和新鲜度上仍有优势,社区小店则在应急购买上方便。朴朴的差异化在于“不用出门”和“30分钟达”:用户不必在下班后再拖着疲惫身体逛菜场,也不必为了几根葱、一袋米、一箱水亲自搬运。 [28] [4] 对带娃家庭和老年用户,这种便利尤其容易转化为高频使用。 [4] [23]
厦门作为“下山”第一站,承担了跨城复制的验证功能。2018年7月进入厦门后,朴朴把福州的仓型、SKU、广告语和服务标准迁移过去,同时根据厦门本地消费习惯调整品类。 [29] [8] 厦门与福州距离近、供应链协同方便,又同样具备较高的家庭消费能力和移动互联网接受度,因此成为朴朴从“福州公司”变成“福建区域公司”的关键一步。 [8] [24]
竞争格局的变化也发生在这一阶段。媒体报道提到,盒马进入福州后退出,叮咚买菜在福州、厦门等地收缩,朴朴则继续保持本地高密度运营。 [1] [24] 这类市场变化不能简单归因于单一企业优劣,更应看到前置仓模式对区域密度的依赖:全国性平台若在单个城市订单密度不足,仓租、骑手和营销成本难以摊薄;朴朴长期深耕福州、厦门,把仓和用户都做密,模型更容易跨过盈亏线。 [11] [24]
2018年前后,朴朴在福建的高关注度也可从本地和全国媒体报道中看出。东方烟草报·金周刊2018年关注朴朴作为零售新渠道的变化, [9] 人民网同年关于永辉“成人礼”的报道则呈现了福州零售市场线上线下竞争加剧的大背景。 [17] 正是在这一年,朴朴内部年会提出“下山”:此前在福州苦练武功,接下来要让其他城市成为“练剑场”。 [9] [23]
到2025年九周年时,朴朴在福州总部楼下摆小吃摊与用户互动, [25] 这一动作与公司规模形成鲜明对照:一边是年营收被报道约300亿元、员工超过6万人的区域零售巨头, [24] [28] 另一边仍是用社区摊点、家常话术和邻里关系维护品牌温度的朴朴。 [25] [4] 福州市场不仅贡献了朴朴早期的订单和利润,也塑造了它理解家庭用户的方式。 [4] [7]
2018年,朴朴在福州跑通模型后,内部年会提出“朴朴是时候下山了”。这句话的完整比喻是:此前在福州苦练武功,现在要“下山”闯荡江湖,其他城市便是检验模式的“练剑场”。 [9] [23] 对一家重资产前置仓公司来说,“下山”不是简单开城,而是把选址、建仓、招聘、供应链、地推、履约和售后整套体系搬到陌生城市;每进一城,都意味着高额前期投入和漫长爬坡期。 [11] [6]
朴朴的城市进入时间线,公开招聘资料与媒体报道大体一致:2016年9月福州正式运营;2018年7月进入厦门;2019年5月进入深圳;2020年4月进入广州;2021年1月进入武汉;2021年5月进入成都;2021年进入佛山;2025年5月进入泉州。 [29] [28] 官网列出的已进入城市包括福州、厦门、深圳、广州、武汉、成都、泉州等;媒体报道常将其概括为9座城市左右。 [28] [6] 这一节奏远慢于许多互联网平台常见的“半年进几十城”,但与前置仓重模型的资金和管理要求相匹配。 [11] [23]
第一站厦门的意义在于省内复制。厦门与福州同属福建,饮食结构、供应链协同和品牌传播半径相近,朴朴可以把福州积累的供应商、仓管经验和营销话术迁移过去,同时测试跨城市管理能力。 [8] [29] 厦门跑通后,朴朴才真正跨省,于2019年5月进入深圳。 [29] 深圳是一线城市,租金高、节奏快、消费者选择多、即时零售和外卖平台竞争激烈;进入深圳意味着朴朴必须在更高成本环境中验证大仓模型。 [6] [11]
2020年4月,朴朴进入广州。 [29] 广州是华南零售重镇,消费者对生鲜价格、品质和夜宵、煲汤、糖水等本地场景有细致要求,同时也是各大商超、社区团购和即时零售平台必争之地。网易等媒体报道朴朴“不烧钱开到9座城市”时,也把广州、深圳等华南市场视为其省外扩张的关键检验。 [6] 报道中出现的广州部分仓日均4000单以上口径,说明华南市场在订单密度上具备潜力,但竞争和成本同样高于福州。 [24] [6]
2021年是朴朴扩张最密集的一年:1月进入武汉,5月进入成都,同年进入佛山。 [29] 武汉代表华中市场,成都代表西南市场,佛山则与广州、深圳共同构成珠三角网络。 [29] [8] 这一年的加速扩张,与公司2021年11月获得IDG资本领投战略融资、累计融资超过10亿美元的资本背景在时间上相邻; [10] 但朴朴的扩张仍保持区域聚焦特征,没有全国撒网,而是围绕华南、华中和少数核心省会城市布局。 [6] [11]
泉州则是2025年5月才进入的“新城市”。 [29] 在福州、厦门已经成熟多年后,朴朴回到福建本土继续加密,进入泉州这座民营经济活跃、县域消费强、家庭采购需求稳定的城市。 [28] [25] 这一动作说明,即便在完成多轮融资、年营收约300亿元之后,朴朴仍把福建省内密度视为重要基本盘,而不是一味追逐新一线城市数量。 [24] [29]
媒体常用“慢,也许就是快”来形容朴朴的扩张策略。 [23] 这句话并非陈兴文频繁公开发言的语录,而是媒体对其经营节奏的概括:不追求城市数量的表面增长,而要求进入一座城市就把仓密度、订单密度和供应链效率做起来;模型跑不透就不冒进,成熟城市盈利反哺新城市爬坡。 [23] [11] 创业邦在讨论“朴朴是进还是退”时也指出,前置仓模式的关键不在故事大小,而在单城能否形成足够订单密度和履约效率。 [11]
这种“慢”的代价是错失部分风口和资本聚光灯。2018年至2021年,社区团购、新零售、即时零售轮番成为资本热点,许多平台以极高速度进入大量城市;朴朴却长期围绕福州、厦门和少数重点城市深耕,创始人陈兴文也极少公开站台。 [5] [23] 但“慢”的收益是,当行业进入降本增效周期时,朴朴在福州、厦门等成熟城市已经形成高渗透率和稳定复购,能够用区域利润支撑整体经营。 [24] [26]
朴朴官网将公司使命写为“让每个平凡的人活得更好”,并把30分钟达作为核心服务承诺。 [28] 扩张过程中,这套承诺需要在不同城市本地化:华南要适应本地生鲜品类和饮食结构,华中、西南要重建供应链和骑手网络,新城市开仓初期还要承担订单不足、租金偏高和用户教育成本。 [6] [8] 朴朴的做法是把福州验证过的大仓、SKU、自有品牌和服务标准迁移过去,再根据本地消费数据调整品类。 [24] [4]
到2025—2026年,朴朴已形成“福建根据地+华南+华中+西南”的城市网络,员工超过6万人,前置仓400多个。 [28] [1] [24] 与全国性平台相比,它的城市数量不算多;但在进入的城市里,它往往追求足够高的仓密度和家庭用户渗透率。 [6] [24] “下山”之后的朴朴没有成为一家遍地开花的公司,而是成为一家在少数城市扎得极深、令巨头不得不重视的即时零售玩家。 [1] [20]
朴朴的扩张顺序显示出明显的“先省内、再省外;先区域深耕、再多城铺开”特征。2016年福州、2018年厦门、2019年深圳、2020年广州、2021年武汉和成都、2025年泉州, [29] 这一时间表不像资本驱动下的闪电扩张,更像一套按模型成熟度推进的开城节奏。 [23] [11] 每进入一个新城市,朴朴都要重新建仓、招人、组供应链、做地推,并等待用户形成复购习惯。 [6]
深圳是朴朴离开福建后的第一个重要考场。2019年5月进入深圳时, [29] 它面对的是高租金、快节奏、强竞争和用户选择极多的一线城市环境; [6] 如果大仓模型能在深圳成立,说明朴朴的能力不只是福建本地供应链红利。网易等媒体在“不烧钱的朴朴”相关报道中,也把深圳、广州等华南城市视为其省外复制的关键。 [6]
广州则检验了朴朴对本地饮食和生鲜消费的适配能力。广州家庭对食材新鲜度、品类细分和价格非常敏感,煲汤、糖水、夜宵、水产等消费场景丰富; [6] 朴朴必须在SKU、采购和配送上做本地化调整。报道中广州部分仓日均订单4000单以上的口径,说明华南市场在成熟后能提供很高订单密度,但竞争与运营成本也同样高。 [24] [6]
2021年进入武汉、成都和佛山,使朴朴从福建、华南进一步扩展到华中和西南。 [29] 武汉和成都都是省会级大市场,消费人口多、餐饮和生鲜需求旺盛,但距离福建供应链核心更远,需要重建本地采购和仓配体系; [8] [11] 佛山则与广州、深圳形成珠三角网络,有助于区域仓配和品牌协同。 [6] [29] 这一年的扩张与IDG资本领投融资在时间上相邻,资本为开城提供了资金支持,但朴朴仍没有走向全国撒网。 [10] [11]
泉州开城则说明朴朴对福建基本盘的重视。2025年5月,朴朴进入泉州, [29] 此时公司已经被报道年营收约300亿元、员工超过6万人, [24] [28] 但它仍选择回到福建省内继续加密,而不是单纯追求城市名单变长。 [25] [29] 这与其“慢,也许就是快”的经营节奏一致:先把一个区域打透,再用区域利润和管理经验支撑下一个区域。 [23]
“慢”并不意味着保守,而是前置仓重模型下的理性选择。创业邦在讨论朴朴“进还是退”时指出,前置仓模式的核心是单城订单密度和履约效率,城市数量本身不构成护城河; [11] 如果开城速度超过管理半径和供应链能力,新城市亏损会迅速吞噬成熟城市利润。 [11] [24] 朴朴选择少进城市、进了就做深,与其2024年盈利拐点之间存在直接关系。 [23] [26]
官网披露的入驻城市名单与媒体报道中“9城”口径,共同呈现了朴朴截至2025—2026年的城市版图。 [28] [6] 与全国性平台相比,这个版图不大;但在这些城市内部,朴朴追求的是仓点、骑手、供应链和用户心智的高密度。 [24] “下山”后的朴朴没有成为一家到处插旗的公司,而是把福州练出的武功,少数几个城市里反复练成了区域规模优势。 [9] [23]
朴朴的资本路径,与其经营节奏一样低调。官网公司介绍称,朴朴自成立以来完成7轮融资; [28] 职友集、启信宝等融资信息平台则按轮次列出其多笔融资记录。 [12] [14] 公开报道可确认的早期融资包括:2018年8月前后获得高榕资本(高榕创投)千万级人民币投资;2019年3月完成5500万美元B轮融资,泰合资本担任财务顾问;2019年下半年继续完成B轮系列融资,合计约1亿美元;2021年11月完成IDG资本领投的战略融资,创业邦等媒体报道称累计融资超过10亿美元。 [12] [22] [10]
2019年是朴朴融资和市场关注度第一次明显升温的年份。亿欧在当年3月的报道中曾以“朴朴要价6亿美金”为题讨论这家福州前置仓玩家的融资逻辑,反映出资本市场对其区域模型和扩张潜力的关注。 [22] 对当时的生鲜电商行业而言,朴朴的特殊之处在于它不是从北京、上海或杭州出发,也不靠创始人高频发声,而是在福州做出高密度模型后再向外融资;投资人看到的不是概念,而是福州市场的真实订单、复购和单仓数据。 [22] [4]
高榕资本、IDG资本等机构的进入,为朴朴从福州走向深圳、广州、武汉、成都等城市提供了资金支持。 [10] [12] 前置仓是典型的重资产生意:仓库租赁装修、冷链设备、骑手与拣货员工资、商品库存、地推补贴,每一项都需要现金先行;没有资本支持,朴朴很难在2019—2021年连续进入多座一线城市和省会城市。 [6] [10] 但与一些依赖持续补贴的平台不同,朴朴融资后仍保持区域聚焦,把资金主要投向仓建、供应链和成熟城市密度。 [11] [23]
上市话题第一次集中出现在2022年前后。格隆汇、新浪财经等后来的报道回顾称,朴朴当时被传搭建红筹架构、审计机构进场,市场一度预期其赴港IPO;但受资本市场环境、前置仓赛道估值变化和公司自身节奏影响,上市进程并未在当时落地。 [16] [19] 对档案而言,这一阶段应记录为“市场传闻与准备动作”,而非已完成上市:公开信息中没有朴朴正式递交招股书或挂牌交易的记录。 [16]
2025年5月底至6月初,赴港IPO传闻再度出现。新浪财经等报道称,朴朴接触投行、筹备赴港上市,公司方面回应“不予置评”;格隆汇等平台也跟进了相关消息。 [19] [16] 这一时期的背景是,朴朴被报道在2024年实现首次全年盈利、年营收约300亿元,前置仓赛道经过多年洗牌后,盈利模型重新获得资本关注。 [24] [26] 但截至本档案整理时,朴朴仍未公开披露经确认的招股说明书或上市时间表。 [16] [19]
2026年5月底,比IPO更具戏剧性的“竞购”传闻发酵。新浪财经等报道称,阿里、美团、京东等多方被卷入朴朴竞购消息,估值传闻区间约20亿至50亿美元;消息还提到阿里派驻审计、今日资本徐新代表京东、美团抬价等细节。 [20] 蓝鲸新闻等报道显示,美团、京东等方面对相关传闻作出否认或不予回应,朴朴方面也未确认交易。 [13] [20] 因此,这一阶段只能记录为“多方竞购传闻及各方回应”,不能写成已达成收购。 [20] [13]
2026年6月,财联社/科创板日报等报道“阿里15亿美元(约101.5亿元人民币)收购朴朴”的消息,朴朴回应称“暂无相关信息”或“暂无更多消息”。 [3] [13] 天眼查等工商信息平台在相关页面出现“拟收购15亿美元 阿里巴巴 2026.06”之类标注; [2] 商业新知等平台也以“百亿收购”为关键词跟进讨论。 [21] 但截至公开信息可核验范围,交易双方未发布正式收购公告,媒体报道与平台标注均不能等同于交易完成。 [3] [2] [21]
“被围猎”之所以成为2026年媒体报道朴朴的关键词,与即时零售行业格局有关。财经天下周刊在报道中指出,朴朴在福州、厦门等市场的高渗透率、400多个前置仓、6万多名员工和成熟供应链,使其成为本地即时零售中稀缺的成熟资产;对于平台型巨头而言,收购或投资朴朴,可能比从零自建前置仓网络更快获得区域密度和生鲜履约能力。 [1] [20] 新浪财经“朴朴卖身记”等报道也从行业整合角度讨论了朴朴在巨头之间的位置。 [18]
但朴朴方面始终保持沉默式回应。无论是IPO传闻还是收购传闻,公司口径多为“不予置评”“暂无相关信息”“暂无更多消息”,陈兴文本人也未像许多创始人那样公开发声。 [16] [3] [13] 这种处理方式与其个人一贯低调、公司长期少开发布会的风格一致。 [5] [1] 对档案而言,最重要的是把传闻、回应和工商/平台标注分层记录:传闻归传闻,回应归回应,正式交易必须以公司公告或权威监管文件为准。 [3] [20]
从2018年高榕资本千万级融资,到2019年B轮系列约1亿美元,再到2021年IDG资本领投、累计融资超10亿美元,朴朴用资本完成了从福州单城到多城网络的跨越; [12] [22] [10] 从2022年红筹架构与赴港IPO传闻,到2025年再传上市、2026年巨头竞购,它又成为即时零售进入整合期的标志性标的。 [16] [19] [20] 资本故事的最终走向尚未落定,但可以确认的是:这家从福州前置仓起步的公司,已经从地方零售新变量,变成巨头和资本市场无法忽视的行业参与者。 [1] [28]
朴朴融资史的一条暗线,是资本对前置仓模式态度的周期变化。2018—2021年,生鲜电商、社区团购和即时零售处于扩张期,资本愿意为增长和城市布局付费;高榕资本、IDG资本等机构进入朴朴,为其厦门、深圳、广州、武汉、成都等城市扩张提供资金。 [10] [12] [29] 2022年后,行业转向盈利和现金流,朴朴因区域模型扎实而再次受到关注。 [16] [24]
2019年“朴朴要价6亿美金”的报道,是早期市场对其估值预期的一个样本。 [22] 当时朴朴刚从福州走向厦门、深圳,尚未进入后来的多城阶段,但福州市场的高复购和单仓数据已经让投资人看到前置仓盈利的可能性。 [22] [4] 与许多依靠补贴冲GMV的平台不同,朴朴的融资故事更依赖单城模型:先证明福州能跑通,再用资金复制到其他城市。 [22] [11]
2021年11月IDG资本领投战略融资后,创业邦等报道称朴朴累计融资超过10亿美元; [10] 官网则以“7轮融资”概括公司融资历程。 [28] 两个口径并不矛盾:媒体按公开披露的轮次和金额累计,官网按公司融资阶段概括。 [10] [28] [12] 对档案而言,应同时保留两种表述,并说明具体轮次金额以融资信息平台和媒体报道为依据。 [12] [14]
IPO传闻的两次升温,均与盈利节点相关。2022年前后,市场传朴朴搭建红筹架构、审计进场、筹备赴港IPO; [16] [19] 2025年相关消息再度升温时,媒体背景正是朴朴跨过盈利拐点、营收站上约300亿元量级之后;面对接触投行和赴港上市传闻,公司仍回应“不予置评”。 [19] [24] 这说明资本市场真正关心的不是前置仓概念,而是模型能否盈利、能否在上市后给出可持续利润故事。 [26] [19]
2026年竞购传闻则把朴朴推向行业整合中心。新浪财经报道了阿里、美团、京东多方竞购、估值20亿至50亿美元等市场消息; [20] 蓝鲸新闻等报道显示,相关方或否认、或不予回应,朴朴也未确认交易。 [13] 随后财联社/科创板日报报道“阿里15亿美元收购”,朴朴回应“暂无相关信息/暂无更多消息”; [3] 天眼查等平台出现“拟收购”标注, [2] 商业新知等平台跟进“百亿收购”讨论。 [21] 档案必须把这些信息分层:媒体报道是传闻线索,平台标注是工商/数据产品呈现,公司回应是官方口径,正式交易在无公告前不能认定。 [3] [20]
巨头关注朴朴的产业逻辑并不难理解。即时零售竞争到2026年,平台缺的不是App流量,而是稳定的生鲜履约网络、本地供应链和高密度前置仓; [1] [20] 自建这套网络需要多年时间和大量亏损,而朴朴已经在福州、厦门等市场跑出高渗透和盈利模型。 [24] [26] 因此,无论最终交易是否发生,朴朴都已成为本地零售资产价值重估的代表案例。 [18] [20]
陈兴文和朴朴对传闻的克制回应,也延续了公司一贯风格。 [3] [13] 对一家员工超过6万人、服务数千万家庭日常订单的企业来说,资本交易未经公告前不宜对外炒作; [28] [3] 而对公众和行业研究者而言,最可靠的做法是继续等待公司公告、监管文件或权威披露,而不是把竞购传闻写成既定事实。 [3] [20]
[31] [32] 2026年7月16日起,新浪财经、网易(闽商报)、搜狐等多家媒体报道阿里巴巴已以15亿美元(约101.5亿元人民币)全资收购朴朴超市、交割流程走完,交易对价约为同年2月美团收购叮咚买菜(7.17亿美元)的两倍;报道称朴朴团队预计保持独立运营,后续接入淘宝闪购流量入口与大润发供应链体系。截至本档案整理时,阿里与朴朴官方尚未发布正式收购公告,本档案以公开报道口径记录这一进展,最终信息以官方公告为准。
前置仓电商曾长期被质疑“模型不成立”:仓租、拣货、骑手、冷链、损耗和补贴叠加,使每单履约成本居高不下;许多平台在高速扩张期用补贴换订单,一旦资本退潮便收缩甚至退出。朴朴的路径之所以受到关注,正在于它用多年区域深耕,把这门重生意逐步推向盈利。 [11] [24]
公开报道显示,朴朴在2024年4月首次实现月度盈利。 [26] [24] 这一时间点距2016年9月福州正式运营已近八年,说明前置仓模型并非靠短期补贴即可跑通,而需要城市密度、供应链效率、品类结构和管理半径同时成熟。 [26] [28] 月度过盈亏平衡线后,朴朴在2024年进一步被报道实现首次全年盈利;21世纪商业评论等媒体以“福建生鲜之王狂飙300亿”为题,报道其年营收约300亿元。 [24]
榜单数据提供了另一个可核验口径。新浪财经“福建老板圈”等报道提到,在福建省民营企业百强相关榜单中,朴朴科技以290.8亿元营业收入列第19位。 [25] 这一数字与媒体报道中的“约300亿元”基本处在同一量级,可作为朴朴2024年前后营收规模的旁证;但需要说明,媒体报道和榜单口径并非经公司审计公开的招股书数据,档案中应标注为“公开报道/榜单口径”。 [25] [24]
盈利模型的第一个抓手是成熟城市密度。福州、厦门等根据地市场经营多年,前置仓覆盖率高、用户复购稳定、单仓订单量大;21世纪商业评论等报道提到,福州家庭用户渗透率约70%,福厦客单价约80元,成熟仓日均订单3000单以上,广州部分仓可达4000单以上。 [24] [1] 当单仓订单密度足够高,仓租、设备、管理人员和基础运力成本就能被更多订单分摊,履约费用率随之下降。 [24] [6]
第二个抓手是品类结构调整。朴朴早期以生鲜为核心,生鲜占比一度约六成;随着平台品类扩充,生鲜占比降至约五成,并被报道预计继续向45%左右调整。 [24] [1] 生鲜是高频入口,但损耗率、冷链成本和拣货难度更高;日百、酒水、母婴、宠物、休闲食品等标品损耗低、毛利稳,有助于提升单仓利润。朴朴用生鲜带来打开频次,用标品和自有品牌改善毛利,形成“高频引流+高毛利承接”的结构。 [24] [4]
第三个抓手是自有品牌。公开报道提到,朴朴推出“优赐”“随滋”等自有品牌,SKU超过750个,年销售额被报道达数十亿元量级。 [1] [24] 自有品牌商品由平台基于消费数据反向定制,减少品牌方和多层分销成本,既能给用户更低价格,也能为平台贡献更高毛利。对前置仓平台而言,自有品牌还是差异化竞争工具:当纸巾、饮用水、零食、日用品等高频刚需形成平台自有心智,用户不必只在大促时因低价而来。 [24]
第四个抓手是履约效率和损耗控制。21世纪商业评论报道援引数据称,朴朴2024年前后毛利率约22.5%,履约费用率控制在17.5%以内,叮咚买菜相关参照口径约22.9%;朴朴生鲜损耗率约1.5%。 [24] 这些数字来自媒体报道口径,但其方向与朴朴大仓模型、本地高频补货和区域深耕相互印证:仓型大、SKU全、订单密度高、供应链短,才有可能把损耗和履约费用压到可经营区间。 [24] [7]
成本控制的另一端,是用工和配送规则的精细化。新浪财经2026年调查报道提到,朴朴部分站点存在明显兼职化用工结构,华南某站点约100名骑手中仅1名全职;报道还关注起送门槛从约19元提高至35元、不足门槛收约3元配送费,以及配送费从5元逐步下调至3元上下等变化。 [30] 这些措施在经营上有助于调节峰谷运力、提升客单价、降低履约补贴;在劳动者层面则引发关于收入稳定性和劳动关系的讨论。档案按“不评价、只记录”原则并列呈现这些事实。另一组报道还记录了平台为骑手提供免费车电、免押金租金、超时免罚款等支持政策。两类事实共同说明,即时零售盈利不是无成本的:它在用户价格、平台效率和骑手收益之间重新分配。 [30]
供应商体系同样贡献了成本优势。公开报道称,朴朴以不退货、稳定订单、独家合作等条件换取供应商低价和定制,部分商品报价较传统渠道低约30%—35%,并积累了2000多家被报道称为“忠实供应商”的合作网络。 [1] [24] 对生鲜零售来说,采购价、损耗率和周转速度共同决定终端价格;朴朴能在保持30分钟达的同时维持价格竞争力,离不开本地供应链和大规模订单带来的议价权。 [24] [4]
值得注意的是,朴朴的盈利并非在所有城市均匀发生。创业邦等媒体在讨论前置仓模式时指出,不同城市的租金、工资、竞争强度和消费习惯差异很大,单城模型跑不透时,扩张越快亏损越大。 [11] 朴朴的经验是先在福州、厦门形成高密度利润池,再用成熟市场经验和融资支持进入新城市;新城市爬坡期的亏损,与成熟城市的盈利之间存在内部对冲。 [6] [24]
2020年前后,已有案例报道将朴朴年营收描述为约100亿元,并把它称为当时少数接近盈亏平衡的生鲜电商玩家; [4] [6] 到2024年,公开报道将其营收推到约300亿元、全年盈利和福建民企百强第19位的位置。 [24] [25] 从100亿到300亿的过程,伴随着城市扩张、SKU扩充、自有品牌成长和履约效率提升,也伴随着前置仓行业从烧钱扩张转向利润验证的大周期。 [4] [24] [26]
因此,朴朴的财务拐点不能简单归因于某一项技巧,而是多个变量共同越过阈值:仓足够密、订单足够多、客单价足够稳、生鲜损耗足够低、标品和自有品牌毛利足够高、骑手与仓内人效足够精细。 [24] [30] 这也是为什么2025年之后,资本市场重新讨论朴朴IPO,2026年又出现巨头竞购传闻:一家在前置仓赛道被长期质疑后跑通盈利的公司,本身已成为稀缺资产。 [19] [20] [26]
朴朴的盈利拐点之所以重要,是因为它发生在前置仓行业经历大规模洗牌之后。创业邦等媒体曾持续讨论前置仓“进还是退”:如果平台靠补贴换订单,单仓履约成本无法覆盖,扩张越快亏损越大; [11] 朴朴用福州、厦门等成熟市场证明,当前置仓密度、SKU结构、供应链和客单价同时成立时,模型可以从亏损走向盈利。 [24] [26]
月度盈利是一个比年度盈利更敏感的信号。2024年4月朴朴首次实现月度盈利, [26] 说明在某些月份,成熟城市贡献的毛利已经能够覆盖仓配、履约、人员和管理成本;随后2024年全年盈利,则说明这种改善不是单月波动,而具有一定持续性。 [24] [26] 瑞财经报道将这一变化归因于成熟城市密度提升、品类结构优化和运营效率改善。 [26]
营收规模方面,媒体报道和榜单口径相互接近。21世纪商业评论报道朴朴年营收约300亿元,并称其为“福建生鲜之王”; [24] 新浪财经关于福建民企百强的报道则显示,朴朴科技以290.8亿元营收列第19位。 [25] 两个口径均指向300亿元量级,但都不是公司招股书或审计报告,本档案统一标注为公开报道与榜单口径。 [24] [25]
朴朴盈利并非靠单一砍成本,而是收入端和成本端同时改善。收入端,高客单价、高频复购、自有品牌和标品扩容提高毛利; [24] [4] 成本端,大仓模型、订单密度、本地短链供应链和低损耗率压低履约费用。 [24] 报道中约80元的福厦客单价、3000单以上的成熟仓日均订单、1.5%左右的生鲜损耗率,分别对应客单、规模和损耗三个关键变量。 [24] [1]
从2020年约100亿元营收口径,到2024年约300亿元营收和首次全年盈利,朴朴用了约四年时间完成规模与模型的双重跨越。 [4] [6] [24] 这四年里,公司进入武汉、成都、佛山,完成IDG资本领投融资,又在行业降温后收缩节奏、强化成熟城市密度。 [10] [29] [23] 到2025年再传IPO、2026年出现巨头竞购时,朴朴已经不是单纯的“福州生鲜App”,而是前置仓赛道少有的盈利样本。 [19] [20] [26]
对企业史而言,朴朴财务拐点的价值在于提供了一种不同于烧钱扩张的路径:不追求城市数量第一,而追求单仓订单密度;不追求创始人声量,而追求复购和履约确定性;不把生鲜低价作为唯一卖点,而用生鲜引流、标品和自有品牌改善利润。 [23] [24] 这套路径是否能在更多城市复制,仍需观察;但福州和厦门的成熟模型,已经让“前置仓能不能赚钱”这个长期争议有了一个被市场反复引用的中国区域样本。 [11] [24]
在即时零售主业逐步走向盈利的同时,朴朴也在探索主业之外的新业务。2025年9月,“朴朴厨房”在福州开启内测,地点与公司总部所在地红星商务大厦相邻;公开报道将其描述为朴朴以自营餐饮/外卖形式切入即时餐饮的尝试。 [27] [1] 这意味着,朴朴不再只满足于把超市商品送到家,而是开始把“30分钟达”的履约能力延伸到现制餐食和外卖场景。 [27]
朴朴厨房的逻辑与前置仓能力存在天然衔接。朴朴已有400多个前置仓、6万多名员工、成熟骑手网络和高频家庭用户入口; [1] [28] 当用户已经习惯在朴朴买菜、买日用品,平台进一步提供晚餐、简餐、半成品或现制食品,理论上可以提高同一用户的下单频次和客单价。 [24] [27] 餐饮外卖与生鲜零售的峰值时段也有互补:买菜集中在餐前和下班时段,餐饮外卖覆盖午餐、晚餐和夜宵,若能在仓、骑手和厨房之间协同,可提高运力利用率。 [27] [24]
但餐饮与超市零售的能力要求并不相同。生鲜零售强调商品标准化、库存周转和损耗控制;现制餐饮则涉及后厨资质、食品安全、菜单研发、出餐速度、口味稳定和品牌定位。 [27] 朴朴厨房尚处内测阶段,公开信息主要停留在福州小范围测试,尚未形成全国性网络;档案只能记录其“已内测、方向为自营餐饮/外卖”,不能夸大为成熟业务。 [27] [1]
与朴朴厨房相关的,还有朴朴在半成品、净菜和自有品牌食品上的长期积累。公开报道提到,朴朴平台上有优野土豆丝等净菜/半成品食材,自有品牌“优赐”“随滋”等SKU超过750个,覆盖加工食品、零食、日用品等多个品类。 [4] [24] [1] 这些商品本质上是在替家庭完成部分厨房劳动;朴朴厨房则更进一步,从“帮你洗净切好”走向“帮你做好”。 [27] [4]
线下店也是朴朴新业务讨论中的一个方向。财经天下周刊等报道提到,朴朴生活线下店等尝试,显示公司并未完全局限于纯线上前置仓,而是在探索线下触点。 [1] 不过,与朴朴厨房类似,线下店尚未成为公司公开披露的主力业态;可确认的是,朴朴主业仍以前置仓即时零售为核心,官网对外介绍的重点仍是30分钟达、多城布局和员工规模。 [28] [1]
新业务探索发生在公司盈利和资本传闻并行的2025—2026年。2024年朴朴被报道首次全年盈利、年营收约300亿元; [24] [26] 2025年市场再传赴港IPO,公司不予置评; [19] [16] 2026年又出现阿里、美团、京东竞购及“阿里15亿美元收购”的传闻,朴朴回应“暂无相关信息/暂无更多消息”。 [20] [3] 在这种背景下,朴朴厨房和线下店可被视为公司在主业之外寻找第二增长曲线、提升履约网络复用价值的动作。 [27] [20]
即时零售行业的边界本身也在外延。传统生鲜电商卖的是食材和日百,外卖平台卖的是餐饮,本地生活平台卖服务;当平台拥有密集仓点和骑手网络后,零售、餐饮、服务之间的边界会变得模糊。 [24] [27] 朴朴从家庭餐桌采购切入,先卖菜,再卖全品类超市商品,再探索净菜、自有品牌、自营厨房,路径始终围绕“家庭吃饭”这一高频场景展开。 [4] [27]
这套路径与陈兴文早年的苍穹生态农业经历也存在呼应。启信宝信息显示,他曾在福州苍穹生态农业开发有限公司担任执行董事,公开报道将该公司业务描述为面向餐饮、零售渠道的生鲜和中央厨房食材供应。 [15] [1] 从B端食材供应,到C端家庭生鲜零售,再到自营餐饮内测,朴朴厨房在某种意义上像是把创始人早年熟悉的中央厨房能力,放到了即时零售网络中重新实验。 [15] [27]
当然,新业务能否成立仍需时间验证。餐饮外卖竞争激烈,平台型外卖巨头拥有成熟商家生态和用户心智;朴朴若做自营厨房,既要面对供应链和食安管理,也要面对规模复制后的口味标准化问题。 [27] [20] 档案对这一阶段的记录应保持克制:截至公开信息可核验范围,朴朴厨房处于内测和区域探索阶段,尚不能与前置仓主业的400多个仓、6万多名员工等量齐观。 [27] [28]
但从企业史角度看,2025年朴朴厨房的出现具有阶段性标志意义:它表明朴朴在把“30分钟达”从零售履约能力,尝试升级为覆盖家庭餐饮更多环节的本地生活基础设施。 [27] [28] 无论这一尝试最终走向独立业务、平台合作还是回归超市品类,它都记录了一家前置仓公司在盈利拐点之后,对自身网络价值边界的重新想象。 [24] [27]
朴朴厨房的出现,说明朴朴对“家庭吃饭”场景的理解正在从商品走向餐食。用户在朴朴上买菜,是为了回家做饭;买净菜和半成品,是为了减少备菜时间;点朴朴厨房,则可能是在不想做饭时直接解决一餐。 [27] [4] 这条业务链沿着同一个高频场景延伸,而不是盲目进入与家庭餐桌无关的新赛道。 [27]
从履约网络看,自营餐饮与朴朴现有能力有协同点。依托前文所述的仓网、员工规模与成熟骑手网络, [1] [28] 若厨房点位与前置仓、商圈和社区密度结合,理论上可以复用即时配送能力和用户入口。 [27] [24] 午餐、晚餐、夜宵等餐饮时段,也可能与生鲜采购高峰形成互补,提高骑手和仓配资源利用率。 [27]
但餐饮业务的难度同样明显。超市商品可以通过标准化SKU和库存管理解决,现制餐饮则要面对口味稳定、出餐速度、食安监管、厨师和后厨管理等问题。 [27] 外卖平台已有成熟商家生态,用户习惯在专门外卖平台点餐;朴朴若以自营厨房切入,既要和餐饮商家竞争口味,也要和平台竞争选择丰富度。 [27] [20] 因此,2025年福州内测更像一次能力试验,而不是已经定型的第二增长曲线。 [27] [1]
朴朴此前在净菜、半成品和自有品牌食品上的积累,为这次试验提供了缓冲。公开报道提到平台上有净菜、半成品食材,以及“优赐”“随滋”等自有品牌,SKU超过750个; [4] [24] [1] 这些业务已经让朴朴参与到家庭餐饮的加工环节。朴朴厨房只是把加工深度再向前推一步:从“帮你洗好切好”到“帮你做好送到”。 [27] [4]
线下店尝试同样应放在网络复用的框架下理解。财经天下等报道提到朴朴生活线下店等动作, [1] 但截至公开信息,朴朴对外最核心的身份仍是30分钟达的前置仓平台,官网介绍重点仍是使命、城市、员工和服务。 [28] 线下触点若存在,可能承担品牌展示、自提、用户互动或新业务测试功能,但尚不能被描述为公司主业。 [1] [28]
2025年9月,朴朴在福州总部附近内测朴朴厨房,同月公司九周年在总部楼下摆小吃摊。 [27] [25] 两个动作一内一外:一个测试自营餐饮能力,一个维护与本地用户的社区关系; [27] [25] 它们都发生在福州,也说明朴朴在探索新业务时仍以根据地市场为试验场,延续了先在福州验证、再考虑外溢的习惯。 [7] [23]
从行业位置看,朴朴厨房还关系到巨头收购传闻背后的战略想象。即时零售平台若只卖标品和生鲜,价值主要在商超线上化;若能进一步进入餐饮、本地服务和社区生活,履约网络的使用频次和商业边界都会扩大。 [20] [27] 但截至本档案整理时,这些仍属于探索方向。可以确认的是,朴朴已经在福州小范围测试自营餐饮,且该业务与“家庭餐桌”主线高度相关;不可确认的是其未来能否规模化、是否会成为独立增长曲线。 [27] [1]
陈兴文是中国即时零售行业里少见的“无公开强人设”创始人。多篇报道提到,他极少接受采访、不站台、不混圈子,网络上几乎没有广泛流传的公开照片;即便是在朴朴年营收约300亿元、员工超过6万人、被巨头竞购传闻包围之后,外界仍很难看到他本人的长篇访谈。 [1] [5] [24] 中国企业家等媒体在报道中也把他的低调视为朴朴公司气质的一部分:少讲故事,多做运营;少开发布会,多看仓内数据和用户复购。 [5] [23]
这种风格与他的广告人出身形成有趣对照。深谙传播之道的陈兴文,理应熟悉造势和传播; [1] [4] [5] 但在朴朴,他把营销能力更多用于产品和用户体验,而不是个人IP。朴朴营销负责人“投1块钱广告不如用1块钱优化服务带来复购”的说法,正是这种取向的内部表达。 [4] [23] 创始人不站在聚光灯下,品牌则通过广告语、地推、配送体验和售后口碑进入社区。 [4]
公开工商资料呈现了陈兴文在朴朴体系中的法定身份变化。天眼查、启信宝信息显示,福州朴朴电子商务有限公司成立于2016年6月12日,后续法定代表人为范云海;启信宝资料则显示,陈木旺(陈兴文)曾任朴朴科技(福建)有限公司法定代表人、董事、总经理,并在福州苍穹生态农业开发有限公司担任执行董事,同时关联平潭朴仁、平潭朴友等投资合伙企业执行事务合伙人信息。 [2] [15] 这些信息说明,朴朴在发展过程中形成了较复杂的公司与投资主体结构,创始人身份既体现在经营层面,也体现在持股和投资平台层面。而这些多主体安排,也常见于零售企业在融资、员工持股、区域运营和供应链布局中的组织设计。 [14] [15] [15] [2]
组织扩张是陈兴文管理能力最直接的考卷。朴朴官网显示员工超过6万人, [28] 媒体报道称前置仓400多个,覆盖福州、厦门、深圳、广州、武汉、成都、泉州等城市。 [1] [24] 6万多名员工中,大量是仓内拣货、分拣、品控、骑手、站长、城市运营和客服人员;这不是一家靠少数研发人员驱动的轻资产互联网公司,而是一家高度依赖一线培训、流程标准和现场管理的劳动密集型零售组织。 [28] [30]
前置仓的管理颗粒度极细。仓内要分区管理蔬果、肉禽、水产、冷藏、冷冻和标品;拣货路径要尽量短,减少用户等待;缺货、品质问题、配送超时、骑手交接都要有处理规则;生鲜损耗要靠订货、盘点和报损流程控制。 [4] [24] 朴朴能把福州、厦门单仓做到日均3000单以上,并在2024年实现全年盈利,背后不是某一个创始人镜头前的口号,而是数千个一线岗位日复一日按标准动作执行。也正因如此,把超预期的服务从福州复制到厦门、深圳、广州、武汉、成都等城市,最终靠的是把创始人理念转化为培训手册、仓内流程、考核指标和站点管理的能力。 [24] [26]
人才方面,公开报道提到朴朴曾从永辉、盒马等零售企业引入成熟人才,补充商超运营、供应链和城市管理经验。 [1] [4] 这符合朴朴的业务属性:互联网团队负责App、数据和系统,零售团队负责商品、仓配和供应链;陈兴文本人广告人出身、又有苍穹生态农业的生鲜供应背景,使公司在人才组合上并不偏科;管理层也得以在用户体验和供应链落地之间保持平衡。 [5] [15]
创始人低调也使外界更多通过前员工和合作伙伴认识朴朴文化。财经天下周刊等报道采访了前员工、供应商等角色,其中既有对朴朴服务细节和执行力的描述,也有对扩张节奏、用工成本和竞争压力的还原。 [1] 这种碎片化信息拼出的管理风格是:务实、重细节、强调复购和区域密度,不追求宏大叙事;对成本和履约效率高度敏感,愿意把资源投在用户能直接感知的商品、分量、时效和售后上。 [1] [4] [24]
闽商身份是理解陈兴文的另一条线索。他是福建南平人,长期在福州创业; [5] [25] 朴朴最早的供应链、人才和市场也都扎根福建。闽商文化中强调务实、抱团、区域深耕和现金流安全,这些特质在朴朴“慢,也许就是快”的扩张节奏中有所体现。 [23] [8] 公司没有在风口期盲目全国铺开,而是先把福建根据地打透,再向深圳、广州、武汉、成都等城市逐步外扩。这种节奏与其说是个人性格,不如说是福建区域商业文化、前置仓重资产规律和创始人风险偏好共同作用的结果:不轻易离开现金流安全区,不把未经验证的城市模型交给资本故事。 [7] [11] [29] [23]
低调并不意味着没有战略野心。朴朴从福州单城起步,进入约9座城市,建成400多个前置仓,员工超过6万人,年营收被报道约300亿元并实现首次全年盈利; [1] [24] [26] [28] 2025年又内测朴朴厨房,探索自营餐饮外卖。 [27] 这些动作显示,陈兴文的管理风格虽低调,战略上却始终围绕家庭高频消费扩展边界:从生鲜到超市,从超市到餐饮,从福建到华南、华中、西南。 [27] [28]
在2026年收购传闻中,陈兴文的沉默进一步强化了“低调闽商”形象。阿里15亿美元收购、阿里美团京东多方竞购等消息接连出现,朴朴方面始终以“暂无相关信息”“暂无更多消息”等口径回应,未见创始人公开发表宏大宣言。 [3] [20] [13] 对一家6万多人的公司而言,这种沉默既是谈判和信息管理需要,也延续了朴朴一贯风格:不把未落地的交易讲成故事,不把传闻当作品牌素材。对档案而言,这种回应本身也是事实:它记录了公司在重大资本传闻面前的信息纪律,也提醒外界不要把媒体消息和平台标注等同于交易完成。 [3] [5]
当代企业史记录陈兴文,重点不在于制造一个“零售教父”式人物,而在于记录一种少见的创始人路径:广告出身、供应链入行、41岁创业、不做个人IP、用近十年时间把前置仓这门重生意在福州和多座城市磨到盈利。 [1] [4] [24] 他的公开声音不多,但这些年他始终把重心放在仓内数据和用户复购上。 [28] [20] [24]
陈兴文的低调,不是没有传播意识,而是传播主体的选择不同:他深知创始人故事可以带来流量, [1] [4] 但朴朴对外呈现的核心始终是产品、价格、配送和服务,而不是创始人个人传奇。 [5] [4] 朴朴营销负责人关于“服务带来复购”的表述,可以看作这种选择的内部注脚:与其让用户记住老板,不如让用户记住那些超出预期的服务细节。 [4] [23]
最终,陈兴文留给当代企业史的形象,不是一个频繁发表预言的人,而是一个把广告洞察、生鲜供应链和前置仓运营长期压在同一件事上的人:让普通家庭买菜更省事。 [4] [28] 朴朴的400多个前置仓、6万多名员工、300亿元营收口径、2024年盈利拐点以及2026年巨头竞购传闻,共同构成这位低调闽商的商业坐标。 [1] [24] [28] 至于这家公司未来独立上市、被整合还是继续深耕,公开信息尚未给出最终答案;档案在此处停笔,把判断留给后续事实。 [19] [20]
“慢,也许就是快。”
十年时间,朴朴从福州的一个前置仓,成长为拥有400多个前置仓、6万多名员工、覆盖七座城市的即时零售网络。
它的路径不同。大多数行业玩家在扩张期选择快速铺开城市版图,用资本覆盖亏损。朴朴则是在每进入一座城市后,都要做透密度再做深供应链,把单城盈利作为下一城的前提条件。这种节奏在扩张期显得慢,但在行业从烧钱转向效率验证时,它的区域利润池开始显现价值。
陈兴文把二十多年广告营销经验转化为对用户需求的理解:在什么场景降低信任门槛,用哪些细节创造可转述的记忆。但朴朴能够持续增长,依靠的是供应链管理、仓配效率和损耗控制——这些能力在广告之外,来自朴朴在每一个前置仓里反复调整的拣货动线、补货周期和骑手排班。
朴朴在2024年迎来了盈利拐点。它不是靠一次大促或短期补贴完成的,而是靠七年时间在福州、厦门把模型磨到可复制,再用三年时间在其他城市反复验证。
2026年7月,多家媒体报道阿里巴巴以15亿美元全资收购朴朴——交易对价约为同年2月美团收购叮咚买菜的两倍。尽管官方尚未发布正式公告,但这笔交易的定价逻辑已经清晰:巨头为十年区域深耕磨出的利润模型付费,而不是为烧钱换来的规模付费。报道同时称朴朴团队预计保持独立运营,日常节奏未变。
这笔交易标志着即时零售行业进入整合期的一个关键节点:一家用十年时间在区域市场磨出利润的公司,最终成为巨头布局本地零售的重要拼图。
在烧钱与规模的叙事之外,一条用区域密度、供应链效率和用户复购慢慢磨出来的路,也是走得通的。
这条路,陈兴文走了十年。
— Asia Cover Figure Editorial Committee
Unique Code
 Permanent Archive
Asia Cover Figure is dedicated to discovering and chronicling business leaders who embody long-termism. Our selection primarily draws on the theoretical framework of the Founder IP Standards Whitepaper (FIP) published by the Hong Kong Brand Institute (HKIBR), evaluating figures across strategic resolve, value creation and social responsibility. The research is open-source on Gitee: wheat-brand/hkbri-standards-whitepaper.
This content is compiled from public information for study and exchange only. It does not represent the official position of Asia Cover Figure or the Hong Kong Brand Institute and does not constitute investment advice. All content complies with applicable laws. Unauthorized alteration, reprinting or commercial promotion is prohibited. Images belong to their respective owners. For copyright concerns, please contact .
This content is compiled from public information for study and exchange only. It does not represent the official position of Asia Cover Figure or the Hong Kong Brand Institute and does not constitute investment advice. All content complies with applicable laws. Unauthorized alteration, reprinting or commercial promotion is prohibited. Images belong to their respective owners. For copyright concerns, please contact .